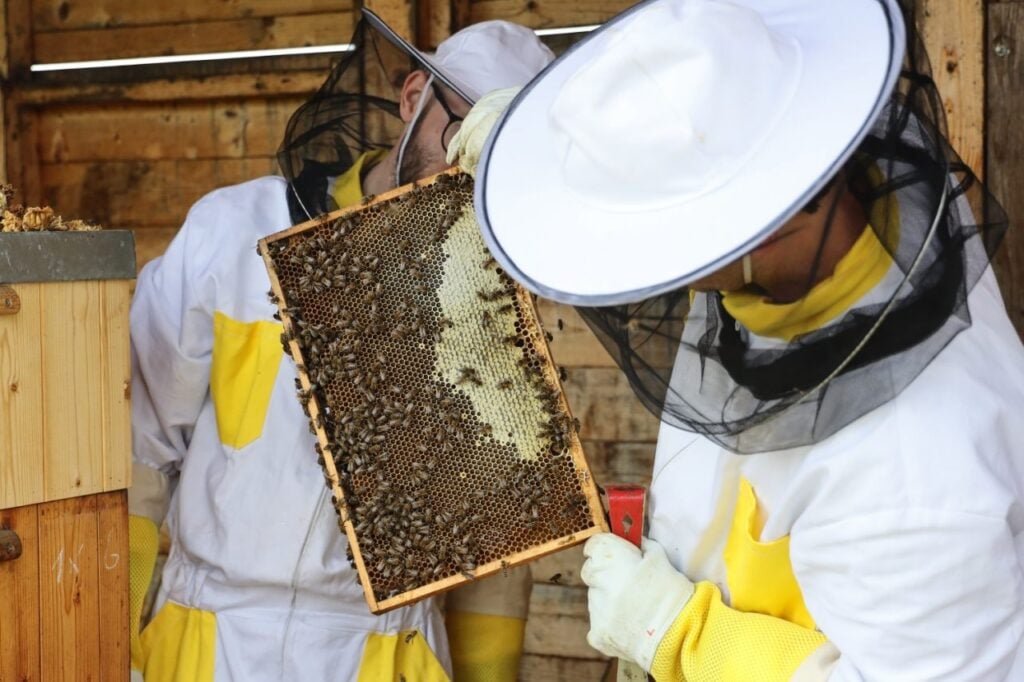
Letištní med získal dvanáctou zlatou medaili v řadě
 11. 10. 2026
05:56
Med od letištních včel opět potvrdil svou kvalitu. V letošním ročníku soutěže Český med, kterou každoročně pořádá Český svaz včelařů,...
4. 8. 2026
07:36
Podnikatelé, kteří v roce 2025 nakupovali zboží nebo služby v jiných státech Evropské unie, mohou požádat o vrácení zaplaceného zahraničního DPH. Nárok se často týká pohonných hmot, mýtného, ubytování nebo vstupného na veletrhy. Žádost je ale nutné podat přes portál Finanční správy nejpozději do 30. září 2026, avšak je klíčové, aby měl plátce aktivní přístup do aplikace Finanční správy. Finanční úřad ho přiděluje až do 15 dnů od podání žádosti. Po uplynutí této lhůty nárok zaniká.
Řada českých podnikatelů zbytečně přichází o možnost získat zpět daň z přidané hodnoty zaplacenou při služebních cestách nebo obchodních aktivitách v zahraničí. Přitom může jít o významné částky, které nemusí zůstat součástí firemních nákladů.
„Mnoho firem tuto možnost přehlíží, přestože mohou získat zpět nemalé finanční prostředky. Vrácení DPH lze uplatnit například u pohonných hmot, mýtného, ubytování, pronájmu vozidel, vstupného na veletrhy nebo dalších výdajů souvisejících s podnikáním. Rozsah uznatelných nákladů se však v jednotlivých členských státech Evropské unie liší a vždy záleží na pravidlech konkrétní země i charakteru výdaje,“ vyjmenovává Tomáš Jaček, daňový poradce společnosti KODAP.
Podnikatelé mohou o vrácení zahraniční DPH za rok 2025 požádat pouze elektronicky prostřednictvím portálu české Finanční správy. Žádost musí podat do 30. září 2026. Později už není možné nárok uplatnit.
„Doporučujeme nenechávat podání žádosti o vrácení DPH ze zahraničí na poslední chvíli. Vedle samotné přípravy dokladů je klíčové, aby měl plátce aktivní přístup do aplikace Finanční správy. Finanční úřad ho přiděluje až do 15 dnů od podání žádosti. Pokud tedy nedostanete přístup včas, po 30. září nárok na vrácení DPH propadá,“ upozorňuje Tomáš Jaček.
O možnosti vrácení DPH by zároveň měli čeští podnikatelé informovat i své zahraniční obchodní partnery nebo propojené společnosti. Za splnění zákonných podmínek totiž mohou také osoby registrované k DPH v jiných členských státech Evropské unie požádat o vrácení české DPH zaplacené v roce 2025.
Proces vrácení zahraniční DPH zahrnuje nejen kontrolu daňových dokladů, ale také komunikaci se zahraničními finančními úřady. Specializované daňové kanceláře proto běžně zajišťují kompletní administraci na základě plné moci od posouzení nároku přes přípravu a podání žádosti až po následnou komunikaci s příslušnými úřady.