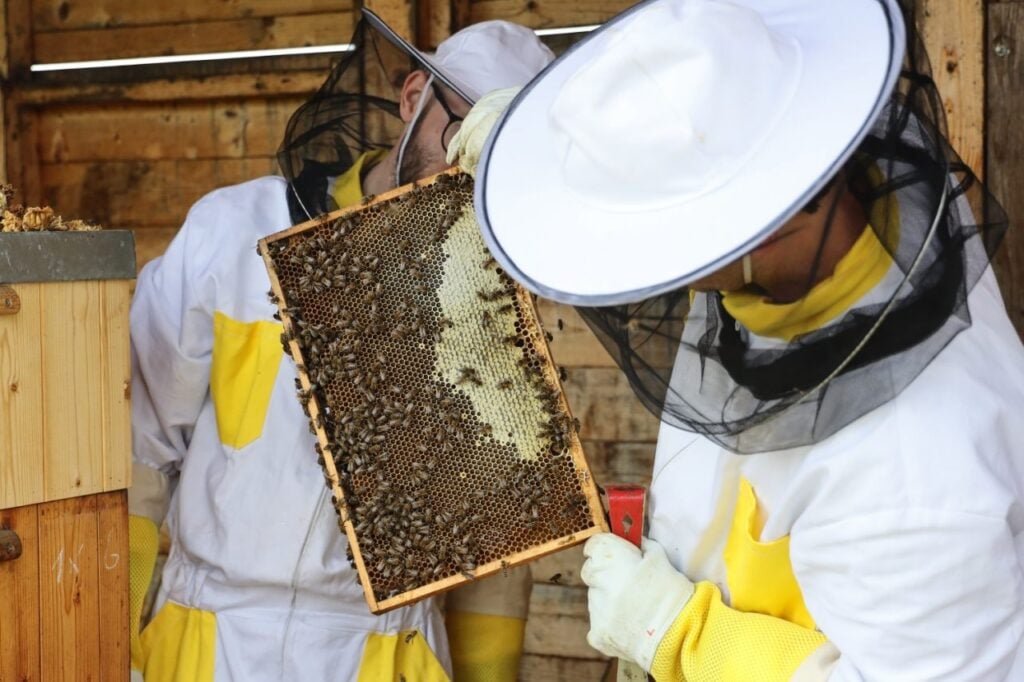
Letištní med získal dvanáctou zlatou medaili v řadě
 11. 10. 2026
05:56
Med od letištních včel opět potvrdil svou kvalitu. V letošním ročníku soutěže Český med, kterou každoročně pořádá Český svaz včelařů,...
18. 8. 2026
10:08
Portfolio složené ze 60 % akcií a 40 % dluhopisů historicky fungovalo velmi dobře. Dluhopisy efektivně snižovaly volatilitu akcií, aniž by příliš snižovaly dlouhodobou výkonnost portfolia. V této dekádě se však tradiční negativní korelace mezi dluhopisy a akciemi, která snižuje volatilitu portfolia, příliš neprojevuje. Kde je problém?
Proč negativní korelace mezi akciemi a dluhopisy neplatí vždy? Jedná se o korelaci, nikoliv o kauzalitu. Negativní vztah mezi akciemi a dluhopisy platí v případě, že ekonomika čelí poptávkovému šoku, nikoliv nabídkovému šoku. Při poptávkovém šoku dochází k poklesu ekonomické aktivity a zároveň i poklesu inflace, obojí je pozitivní pro dluhopisy. Navíc centrální banky při poptávkovém šoku snižují úrokové sazby, což je pro dluhopisy rovněž pozitivní. Pokles ekonomické aktivity je negativní pro akcie, snižuje zisky firem. Dluhopisy tak v portfoliu slouží jako pojistka proti poptávkovým šokům.
Odlišná situace nastává v případě nabídkového šoku, například při zdražení energií. Ekonomická aktivita se sníží a zároveň dojde k nárůstu inflace. Centrálním bankám dost často nezbývá nic jiného než zvýšit úrokové sazby, což je pro dluhopisy negativní. Při nabídkovém šoku tak klesají ceny jak akcií, tak dluhopisů a dluhopisy tak neplní svoji stabilizující úlohu.
Tato dekáda je pro dluhopisy velmi obtížná. Globální ekonomika čelila a stále čelí hned několika nabídkovým šokům: 2020 – pandemie COVID-19, 2021 čipová krize, 2021 -2022 – energetická krize vyvolaná zastavením dodávek ruského plynu do Evropy a 2026 – energetická krize vyvolaná válkou na Blízkém východě. Proto se ani portfoliu 60/40 nedařilo.
Takže, je portfolio 60/40 mrtvé? Není. Jedná se o nepochopení. Toto portfolio totiž nikdy nebylo konstruované, aby čelilo nabídkovým šokům. K tomu je potřeba zakomponovat do portfolia ještě další třídy aktiv, kterým se dobře daří v období vysokých cen energií či obecně vysoké inflace, typicky komodity (zejména ropu) a zlato.
Čtyři, lépe pět, navzájem nekorelovaných (nebo nízko korelovaných) tříd aktiv zajistí, že se portfoliu bude dařit za všech okolností (All Weather Portfolio). Jedná se o koncept, se kterým přišel legendární investor Ray Dalio. Akcie plní roli dlouhodobého motoru portfolia. Dluhopisy slouží jako zajištění proti poptávkovým šoků a dávají portfoliu stabilitu. Komodity představují pojistku proti nabídkovým šokům. Zlato (obecně drahé kovy) slouží jako zajištění proti inflaci a jako bezpečný přístav v době turbulencí na finančních trzích. Sestavení portfolia je netriviální úkol. Je potřeba optimálně nastavit váhy jednotlivých tříd aktiv a pravidelně rebalancovat. Je lépe tento úkol ponechat profesionálním portfolio managerům a nesnažit se sestavit All Weather Portfolio sám z veřejně obchodovaných ETF.