Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
 3. 10. 2026
15:55
Vláda hospodařila za první tři čtvrtletí letošního roku se schodkem 194,5 miliardy korun, což představuje meziroční zhoršení o zhruba 41...
22. 8. 2025
18:28
Srpnové výsledky indexu nákupních manažerů (PMI) přinesly pozitivní překvapení. Souhrnný index se mírně zvýšil na 51,1 bodů, což je zhruba v souladu s naším očekáváním mírného růstu eurozóny ve třetím čtvrtletí. Podnikatelská nálada se zlepšila zejména ve zpracovatelském průmyslu, který po více než třech letech v pásmu recese (<50 bodů) signalizuje mírné oživení.
Dobrou zprávou je, že v srpnu narostl objem výroby i nových zakázek, což ukazuje na doposud omezené dopady obchodních válek. Ke zlepšení podnikatelské nálady zároveň přispělo uzavření rámcové obchodní dohody mezi USA a EU, která byla včera potvrzena i písemně. Z našeho pohledu hraje roli zejména zmírnění obav ohledně další eskalace obchodního napětí, neboť sama dohoda je výrazně asymetrická a v dalších čtvrtletích pravděpodobně omezí prostor pro výraznější průmyslové oživení v Evropě. A to i v pro naši ekonomiku klíčovém Německu, kde se nálada průmyslníků také zlepšila, ale nadále setrvává těsně pod padesátkou.
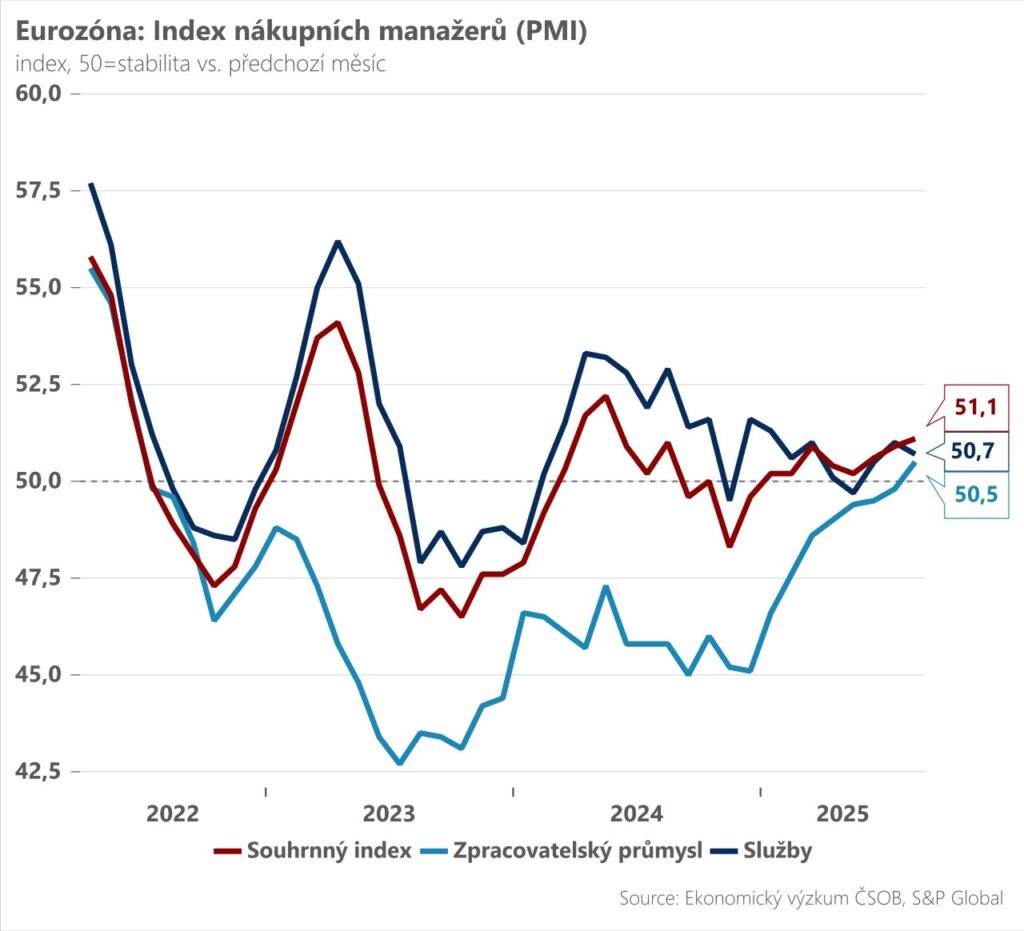
Sektor služeb nadále signalizuje velmi lehký růst aktivity (50,7 bodů), ale podobně jako v průmyslu se zdá, že prostor pro významnější expanzi se zatím neotevírá. Mezi jednotlivými státy eurozóny nicméně panují významné rozdíly – zatímco ve státech jádra přešlapuje sektor služeb na místě, například ve Španělsku pokračuje silný boom, který fakticky trvá již několik post-covidových let.
Co daná čísla znamenají pro zářijové zasedání ECB? Její šéfka Ch. Lagarde vyjádřila ve středu obavy z růstové dynamiky, srpnová PMI ale přinášejí jisté uklidnění. Je nicméně možné, že zpožděné dopady amerických cel teprve uvidíme, což je názor, ke kterému se kloníme i my. Zda se bude jednat o dostatečný argument pro pokles sazeb si v tuto chvíli nejsme jisti, trhy tuto možnost již odpískaly. Rozhodnutí o sazbách v eurozóně bude každopádně zásadní také pro ČNB – pokud by ECB své sazby zaparkovala na současné úrovní 2 %, byl by to z našeho pohledu velmi silný argument ve prospěch stability sazeb v Česku na 3,5 % po delší dobu.