Okružní plavby lákají v Česku stále více cestujících
 23. 10. 2026
14:39
Okružní plavby spojují poznávání několika destinací s pohodlím ubytování, rozsáhlým stravováním a zábavou na jednom místě. Tento typ dovolené, který...
17. 6. 2026
13:06
Zatímco na české koruně pozorujeme v posledních měsících jen velmi nízkou volatilitu, jiný příběh se odehrává na tuzemské výnosové křivce. Ať už jde o její krátký konec, který zaceňuje agresivní zvyšování sazeb v podání ČNB, nebo její dlouhý konec, kde úrokové sazby poměrně svižně klesají v souvislosti s optimismem ohledně americko-íránské mírové dohody. Jak si stojí aktuální tržní pricing v porovnání s našimi tržními předpověďmi?
Začněme na krátkém konci křivky, tedy u repo sazby centrální banky. Tržní sázky jsou aktuálně nastaveny na celkem dvojí zvýšení sazeb o čtvrt procentního bodu letos a jedno další v roce 2027. S trhem jsme za jedno ohledně čtvrtečního zasedání ČNB – očekáváme signalizační zvýšení sazeb, čímž centrální banka potvrdí své jestřábí nastavení a vyšle domácnostem a firmám jasný signál o jejím odhodlání bojovat proti inflaci. Půjde však spíše o kalibraci již restriktivního nastavení měnové politiky než o začátek nového cyklu razantního zvyšování sazeb – zvláště pokud dojde k plnému zprůchodnění Hormuzu a odeznění energetického šoku.
Posun na výnosové křivce směrem k delším splatnostem znamená slábnoucí vliv měnové politiky, když do hry vstupují další faktory, včetně vývoje v zahraničí. Vývoj tříletých a pětiletých tržních sazeb (tzv. swapů) je od konce února extrémně rozkolísaný – od minulého týdne pozorujeme pokles výnosů v rozsahu cca 30 bazických bodů na 4,1 %. I tak je ale například tříletá swapová sazba, od které se odvozuje cena typické hypotéky, oproti předválečnému stavu vyšší o více než 50 bazických bodů. I proto je třeba počítat s dalším postupným zdražováním hypoték. Náš výhled navíc ani popravdě ani nepočítá s výraznějším prostorem pro pokles delších sazeb.
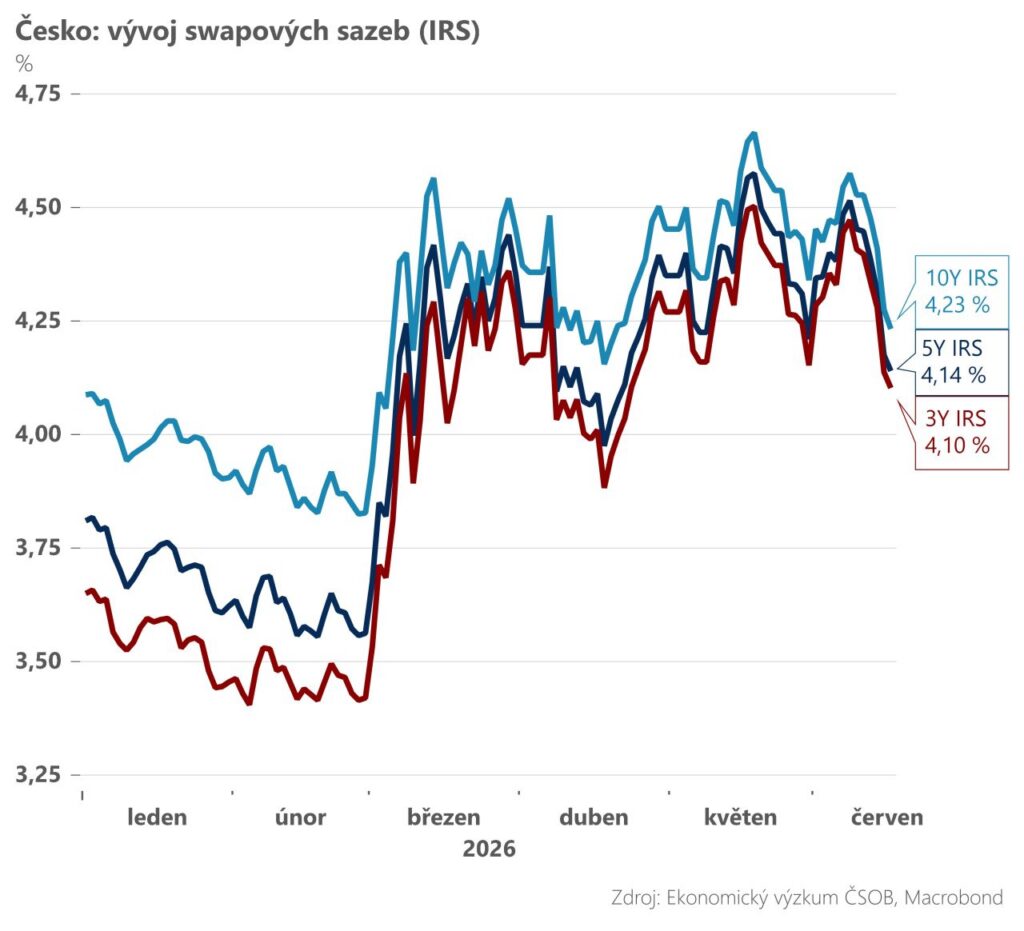
K významné korekci dochází také v případě výnosů desetiletých swapů, resp. státních dluhopisů. Výnos desetiletého státního papíru ještě v květnu laškoval s hranicí 5 %, dnes se však obchoduje o 35 bazických bodů níže – z nemalé části právě díky konstruktivnímu globálnímu vývoji a poklesu obav z nárůstu inflace. Výnosy desetiletého státního dluhopisu jsou tak v současnosti zhruba v souladu s naším výhledem pro druhou polovinu letošního roku.
Zároveň však právě na dlouhém konci výnosové křivky vidíme největší riziko – a to kvůli výraznému rozvolnění fiskálních pravidel, jež otevírá prostor pro další navyšování schodků veřejných financí. Trhy totiž mají tendenci podobný vývoj čím dál častěji trestat vyšší rizikovou prémií. V českých podmínkách by se to mohlo promítnout do tlaku na vyšší dlouhodobé výnosy a tím i do vyšších nákladů na financování státního dluhu.