Stát má zřídit fond na podporu lesnictví a dřevařství
 13. 10. 2026
18:16
Největší podnikatelské organizace v zemi zastupující firmy ve dřevozpracujícím sektoru i vlastníky a správce lesů vyzvaly stát, aby zákonem zřídil...
13. 10. 2026
18:25
Jen co do Česka dorazilo chladnější počasí, cena plynu na burze zase svižně roste. Evropský benchmark TTF se znovu dostal nad hranici 80 EUR/MWh, zatímco Evropa svádí tvrdý souboj s asijskou konkurencí o dodávky zkapalněného zemního plynu, aby na poslední chvíli doplnila své zásobníky. Ty jsou aktuálně naplněny jen ze 74 %, nejméně za posledních patnáct let pro toto roční období a výrazně pod dlouhodobým průměrem okolo 90 %.
Logicky se tak nabízí otázka, zda Evropa zvládne letošní zimu i při takto nízké naplněnosti zásobníků. Proto jsme vytvořili tři scénáře na základě pozorovaného vývoje zásob plynu v posledních sezónách (2022/2023 až 2025/2026), které již odrážejí nové fungování trhu po energetické krizi. Základní scénář představuje průměrný průběh posledních čtyř topných sezón. Optimistický scénář odpovídá zimě s nejnižším čerpáním zásob ve sledovaném období, pesimistický scénář naopak vychází ze sezóny s nejvyšším zaznamenaným čerpáním.
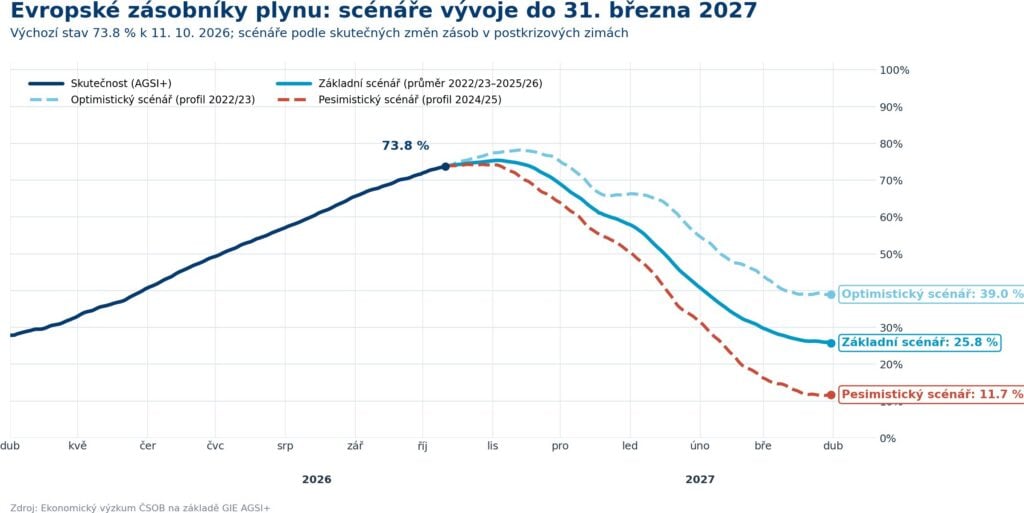
Naše modelové výsledky ukazují, že by se naplněnost evropských zásobníků mohla na konci března pohybovat mezi 12 % a 39 % kapacity v závislosti na intenzitě zimního čerpání (viz graf). Ani v pesimistickém scénáři by tak neměla horší výchozí pozice znamenat fyzický nedostatek plynu v Evropě. Riziko opakování energetické krize z let 2021–2022 tak podle nás zůstává nízké, nikoli však nulové. Kombinace mimořádně tuhé zimy a výrazného výpadku dodávek LNG by totiž mohla vést k horšímu vývoji, než jaký zachycují naše scénáře.
Ačkoli tak současný skokový nárůst ceny plynu vyvolává ozvěny poslední energetické krize, Evropa je tentokrát v komfortnější situaci. V letech 2021–2022 řešil trh především fyzickou dostupnost plynu a reálně existovalo riziko, že při kombinaci nízkých zásob, omezených dodávek z Ruska a chladné zimy nebude mít Evropa dostatek plynu k pokrytí spotřeby.
Dnes je situace odlišná. Evropský plynárenský systém prošel během posledních let výraznou transformací – rozšířila se LNG infrastruktura, zvýšila se diverzifikace dodávek, výrazně poklesla závislost na ruském plynu a část poptávky se trvale snížila.
Klíčovým rizikem zimy 2026/27 proto podle nás není samotná dostupnost komodity, ale její cena. Ta přitom ještě nemusela dosáhnout vrcholu – zvláště pokud by nastala extrémně chladná zima nebo došlo k výpadku dodávek LNG. To vše by pochopitelně mělo dopad na inflaci a rozhodování centrálních bank. Současně však očekáváme, že jde primárně o přechodný cenový šok. Jakmile geopolitické napětí postupně odezní a na trh ve velkém dorazí nová americká produkce LNG, měl by se evropský trh s plynem po letošní zimě vracet k přijatelnějším cenovým úrovním.