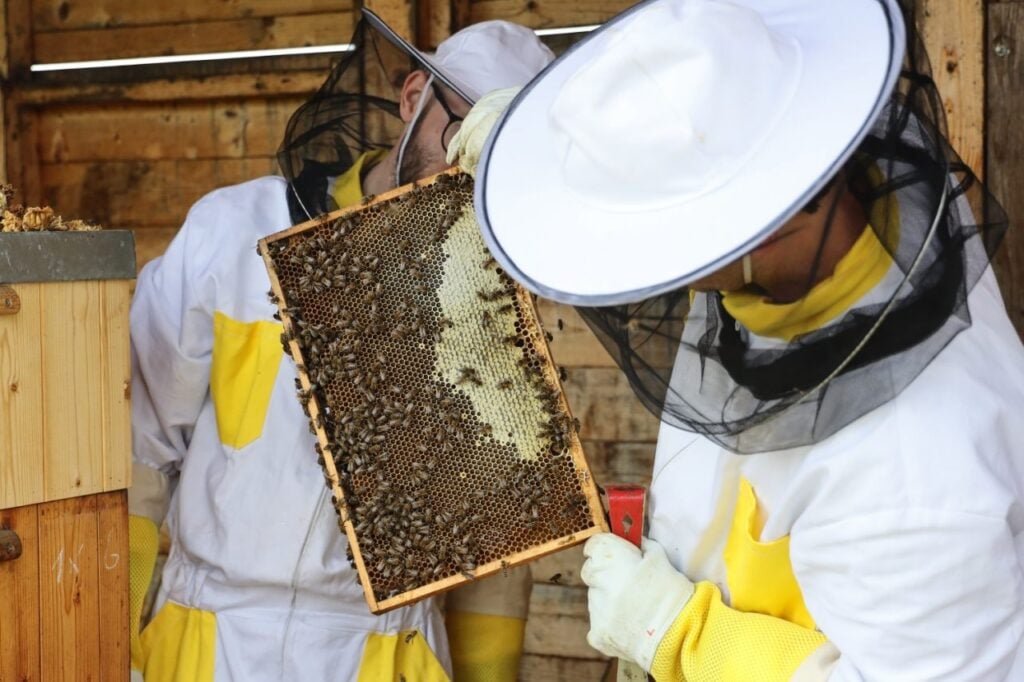
Letištní med získal dvanáctou zlatou medaili v řadě
 11. 10. 2026
05:56
Med od letištních včel opět potvrdil svou kvalitu. V letošním ročníku soutěže Český med, kterou každoročně pořádá Český svaz včelařů,...
18. 7. 2026
07:46
Ani miliony zahraničních návštěvníků, kteří do USA přijeli sledovat mistrovství světa ve fotbale, svými útratami nezabránily tomu, aby americká inflace v červnu vykázala nejhlubší meziměsíční pokles od začátku pandemie v roce 2020. Fakt, že sezónně očištěný index tzv. jádrové inflace vykázal minulý měsíc pokles, představuje skutečnou anomálii, nad níž stojí za to se zamyslet. K podobným makroekonomickým událostem totiž v americké ekonomice zpravidla dochází pouze během recese.
Není proto divu, že trhy na inflační data zareagovaly se znepokojením. Dolarové úrokové sazby včera výrazně poklesly, a to navzdory tomu, že ceny ropy opět citelně vzrostly. Trh tak poměrně agresivně přehodnotil své sázky na zářijové zvýšení sazeb (ze 100 % přibližně na 60 %), přičemž příští zasedání Fedu, tedy to červencové, je po včerejších číslech zcela logicky mimo hru.
Podíváme-li se na detaily červnového inflačního reportu, zaujme především skutečnost, že klesly prakticky všechny důležité položky napříč spotřebitelským košem. Týká se to i cen tržních služeb, což je pro Fed bezesporu důležitá zpráva, neboť právě zde by se mohla projevovat slabší poptávka. Mimochodem, naše modely, které zohledňují i včerejší inflační data a provádějí historickou dekompozici makroekonomických šoků, identifikují červnový cenový vývoj jako důsledek negativního poptávkového šoku o velikosti zhruba dvou směrodatných odchylek. To je skutečně výrazný pohyb, neboť na podobné situace Fed v minulosti reagoval snížením sazeb přibližně o 20 bazických bodů. Americká centrální banka však jen těžko může vyvozovat zásadní závěry z jediného měsíčního údaje, což ostatně potvrdilo i včerejší vystoupení nového šéfa Fedu Kevina Warshe v americkém Kongresu.
Jaký je tedy další výhled na inflační frontě v USA? Trajektorie spotřebitelské inflace bude v nadcházejících měsících pravděpodobně výrazně nižší, než se ještě v pondělí zdálo. Konkrétně jádrová spotřebitelská inflace by se mohla dostat někam k úrovni 2,3–2,4 %, což na první pohled vypadá velmi příznivě. Je však třeba připomenout, že Fed preferuje jako inflační ukazatel deflátor osobní spotřeby (PCE), který se vzhledem k odlišné struktuře bude pohybovat na citelně vyšších úrovních. V případě jádrové složky by měl meziroční index PCE nadále setrvávat viditelně nad 3 %. Jinými slovy, stále by se nacházel zřetelně nad inflačním cílem Fedu, což zatím nepodporuje úvahy o snižování úrokových sazeb. K tomu bychom potřebovali alespoň dva až tři podobně slabé inflační reporty v řadě.