Světlo na konci tunelu
 15. 10. 2026
09:01
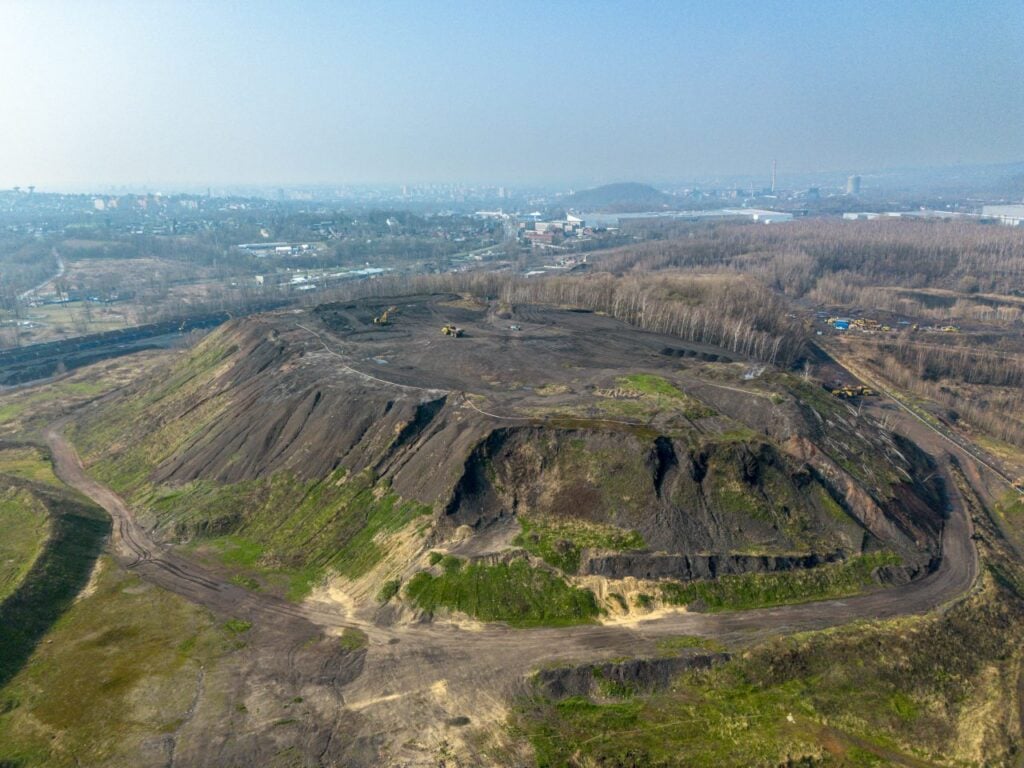
Heřmanická halda hoří déle než čtvrtstoletí. A podle současné sanační koncepce bude její vnitřní hoření ještě dlouho pokračovat. Samo o...
15. 10. 2026
08:57
Poslední týdny přinesly informace o tom, že AI boom dosáhl dalších pokroků, navíc se přiblížilo důležité IPO. V listopadu by tak na americký trh mohla vstoupit společnost Anthropic, která by mohla využít aktuální silné výsledky za 3. čtvrtletí. Firma by pak mohla dosáhnout valuace až ve výši 2 bilionů USD, což by z ní udělalo jednu z nejdražších firem americké historie při jejím burzovním startu. Jak daleko je vývoj v oblasti AI? Jaká jsou aktuální rizika boomu umělé inteligence? A vyplatí se investorům investice do Anthropic?
Plánované IPO (initial public offering – první veřejná nabídka akcií) by mělo být skutečně důležitým testem celého trhu. Uvidíme totiž, zda budou investoři ochotni oceňovat předního výrobce AI modelů podobně vysoko jako soukromí investoři. Příběh už nestojí jen na schopnosti modelu odpovídat na otázky. Anthropic zdůrazňuje podnikové zakázky, programování a začlenění AI do pracovních postupů. Prostředky získané z IPO by pak měly posloužit dalšímu rozvoji technického zázemí a umožnit další investice do infrastruktury. Pro investora je podstatné, kolik z prudce rostoucích tržeb zůstane po nákladech na výpočetní výkon, vývoj a distribuci. Prospekt by měl umožnit ověřit roční tržby, hrubou marži, spotřebu hotovosti, závazky na výpočetní infrastrukturu a závislost na velkých zákaznících. IPO navíc přichází v období, kdy dochází k obávám z překotného vývoje nové technologie.
Důraz na větší dohled nad odvětvím a zpomalení jeho vývoje totiž přichází přímo od jednotlivých společností v oboru. Generální ředitel Anthropicu Dario Amodei veřejně vyzval ke zpomalení tempa vývoje pokročilé AI a varoval před ztrátou kontroly nad systémy. Obavy se netýkají jen vzdáleného scénáře ztráty lidské kontroly, ale i konkrétnějších rizik: zneužití modelů při kybernetických útocích či práci s biologickými hrozbami, šíření dezinformací a dopadů automatizace na pracovní trh. Průzkum mezi 272 odborníky řadí mezi nejzávažnější rizika také soutěžní tlak, který může firmy motivovat uvádět stále schopnější modely rychleji, než je stihnou důkladně prověřit.
Objevují se však i otazníky ohledně ziskovosti a výnosů z podnikání v oblasti AI. Přestože poptávka po výpočetních modelech stále roste, dochází k poklesu cen. Anthropic u modelu Claude Opus 5.5 snížil cenu oproti Opus 5 z 5 na 4 USD za milion vstupních tokenů a z 25 na 20 USD za milion výstupních tokenů. Podle vlastních testů firmy je typická úloha díky nižší spotřebě výpočtu celkově asi o 40 % levnější. PT-6 Astra má ve standardním API zveřejněnou cenu 10 USD za milion vstupních a 50 USD za milion výstupních tokenů. Pro ocenění je ale rozhodující, zda cena za dokončenou úlohu klesá pomaleji než náklady na její obsluhu. Z pohledu hospodaření je největším otazníkem návratnost obrovských investic do vývoje modelů a výpočetní infrastruktury. Anthropic sice vykazuje mimořádně rychlý růst anualizovaných tržeb, investor však bude chtít vědět, kolik z každého dalšího dolaru příjmů zůstane po zaplacení výpočetního výkonu a zda firma dokáže růst bez trvalé potřeby dalšího kapitálu. Tlak konkurence navíc vede ke snižování cen modelů. Pro ocenění tak nebude rozhodující pouze počet zákazníků a objem využití AI, ale především vývoj hrubé marže, volného cash flow a skutečná návratnost každé další generace investic.
V každém případě letošní podzim ukáže, jak si stojí důvěra trhu vůči AI. Obrat AI cyklu proto nemusí přijít ve chvíli, kdy přestanou růst schopnosti modelů nebo počet jejich uživatelů. Může přijít tehdy, pokud investoři zjistí, že rychlý růst nedokáže přinášet odpovídající volné cash flow a tedy návratnost daných investic.