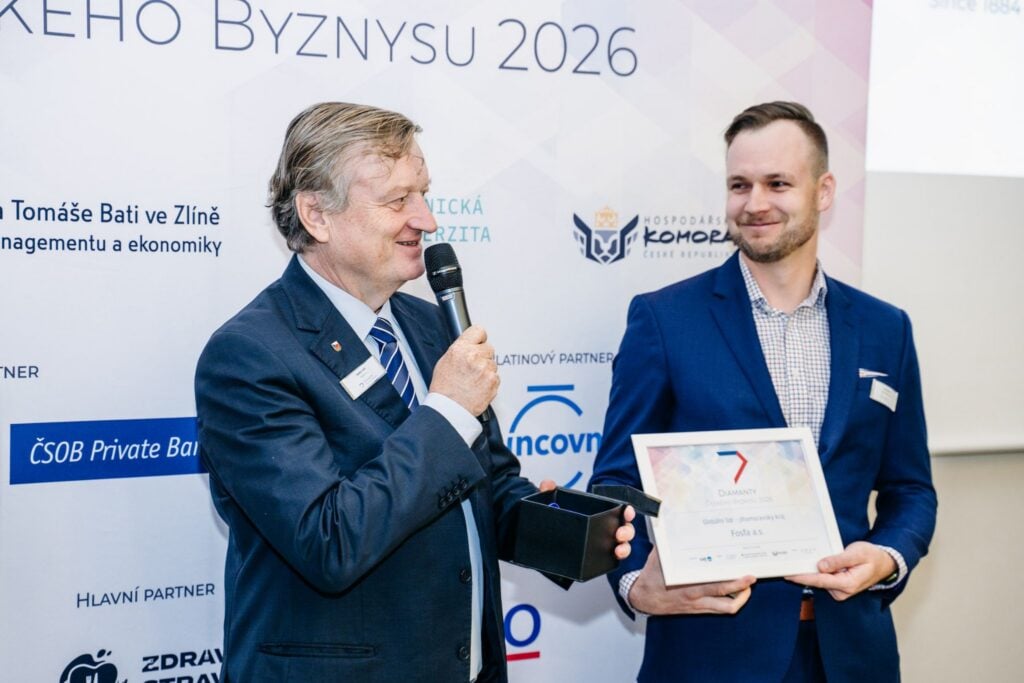
Jihomoravský a Zlínský kraj znají své nejlepší firmy
 14. 10. 2026
15:09
Šestou, předposlední zastávku letošního seriálu Diamanty české byznysu hostil v úterý 13. října areál úspěšné břeclavské společnosti Fosfa.
26. 7. 2024
07:58
Česká koruna je po poslední sérii komentářů z ČNB pod tlakem. Je to zejména kvůli holubičím výrokům viceguvernéra Jana Fraita, který na srpnovém zasedání nevyloučil debatu o 50 bps snížení úrokových sazeb. I když jeho kolegové Jan Kubíček a zejména Tomáš Holub znějí o poznání opatrněji, varování Jana Fraita na trzích rezonovala a koruna se posunula na nejslabší úrovně za poslední tři měsíce. Jak moc je otázka dalších 50 bps relevantní a co čekat dál od české měny?
Debata o 50 bps cutu může být na během srpnového zasedání bezesporu na stole, věříme ovšem, že vzhledem k opatrnější snižování sazeb ECB a již relativně nízkému úrokovému diferenciálu (4,75 % versus 3,75 %) bude nakonec ČNB v srpnu opatrnější. Kloníme se tedy spíše k názoru Tomáše Holuba, který říká, že nyní je na místě uvolňovat měnovou politiku spíše pomaleji, ale bez pauzy.
Věříme, že tento názor nakonec v bankovní radě převládne, pokud centrální banka nebude mít pocit, že stávající úroveň sazeb stále příliš dusí ekonomiku. To byl ostatně důvod, proč se nakonec většina přiklonila k 50 bps snížení sazeb v červnu. A zejména poslední čísla z českého průmyslu vzbuzují obavy – oživení se odkládá minimálně do druhé poloviny roku (jak jsme psali tento týden) a srpnová prognóza centrální banky i proto ukáže na slabší výkon ekonomiky. Otázka je, jak velká tato negativní revize bude?

V tuto chvíli by již centrální bankéři měli mít k dispozici první ochutnávky nové prognózy a zdá se, že minimálně u některých myšlenka na 50 bps cut není mimo hru. V tomto ohledu bude důležitý výsledek prvního odhadu HDP za druhý kvartál – pokud oživení ekonomiky oproti prvnímu kvartálu (+0,2 % mezikvartálně) nezrychlí nebo dokonce zpomalí, mohou nakonec holubičí hlasy v bankovní radě sílit.
Otázka je, zda by to ještě mohlo koruně výrazněji ublížit. Rychlejší pokles sazeb v srpnu by zvyšoval pravděpodobnost pauzy ke konci roku a s vysokou pravděpodobností by nic neměnil na cílové destinaci pro sazby, kterou bankovní rada ve vzácné shodě vidí v blízkosti 3,5 % (podobně jako nyní trh). Horší výkon průmyslu (a tím pádem celé ekonomiky) by však mohl korunu ovlivnit negativně i tak. Je to právě dynamika exportně zaměřeného průmyslu, která řídí apetit po zajišťování otevřených devizových pozic na domácím trhu. A slabá tvrdá i měkká čísla v tomto ohledu nejsou pro korunu dobrou zprávou. A poslední překvapivě prudký pokles nákupních manažerů v německém a evropském průmyslu nevěstí nic dobrého ani pro nejbližší měsíce.