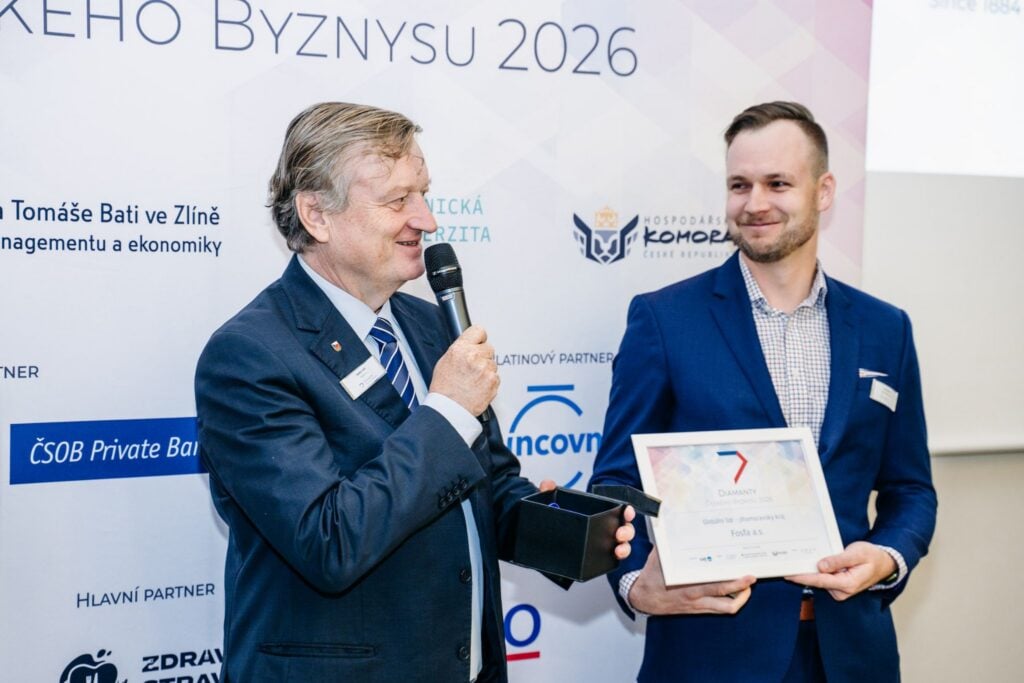
Jihomoravský a Zlínský kraj znají své nejlepší firmy
 14. 10. 2026
15:09
Šestou, předposlední zastávku letošního seriálu Diamanty české byznysu hostil v úterý 13. října areál úspěšné břeclavské společnosti Fosfa.
23. 9. 2024
10:28
Před zářijovým zasedáním ČNB jsme se dozvěděli jméno nového člena bankovní rady. Na konci tohoto roku (od prosince) nahradí Tomáše Holuba Jakub Seidler - hlavní ekonom bankovní asociace. Jde o kvalitního nástupce - makroekonoma a odborníka na měnovou politiku, který kromě zkušeností ze soukromého sektoru navíc zná ČNB i zevnitř (sekce finanční stability i sekce měnová). Z pohledu měnové politiky předpokládáme, že půjde spíše o zastánce pokračujícího snižování sazeb "bez pauz" k úrovním okolo neutrální sazby (náš odhad 3,5 %). S jeho příchodem se nemění naše očekávání ohledně měnové politiky.
V tomto týdnu tak očekáváme snížení sazeb o 25bps na 4,25 % a neutrální komentář z úst guvernéra. Poslední prognóza (ze srpna) sice předpokládala možnost podzimní “pauzy” ve snižování sazeb, na tu však nedojde. V posledním měsíci a půl přišla spíš “proti-inflační překvapení” – pomalejší HDP, pomalejší růst mezd, kosmeticky silnější koruna, ale především se výrazně dolů posunula očekávání ohledně zahraničních úrokových sazeb (EURIBOR). Předpoklad, že se udrží do konce roku 2025 nad 3,0 % dnes vypadá jako nerealistický (náš odhad aktuálně v blízkosti 2,5 %). To jsou klíčové důvody, proč situační zpráva pravděpodobně vyzní ve prospěch pokračujícího uvolňování měnové politiky.
Na druhé straně bude působit jeden pro-inflační faktor – o něco vyšší úroveň samotné inflace. Ta v srpnu překvapivě zůstala na 2,2 % (0,4 p.b. nad prognózou), a to nejen kvůli potravinám, ale i v důsledku vyšší inflace služeb. Právě ta společně s přetrvávajícími zvýšenými inflačními očekáváními může vybízet k opatrnosti, zvlášť když inflace půjde v nejbližších měsících kvůli odeznívání nižších cen potravin vzhůru.
Vzhledem k tomu, že dnes jsou úrokové sazby stále relativně vysoko nad přirozenou úrokovou mírou (odhadujeme v blízkosti 3,50 %), nejsou argumenty proti poklesu sazeb příliš silné. Očekáváme proto širokou shodu na rozhodnutí, doprovázené relativně neutrálním komentářem (předešlé komentáře guvernéra byly spíše lehce jestřábí).