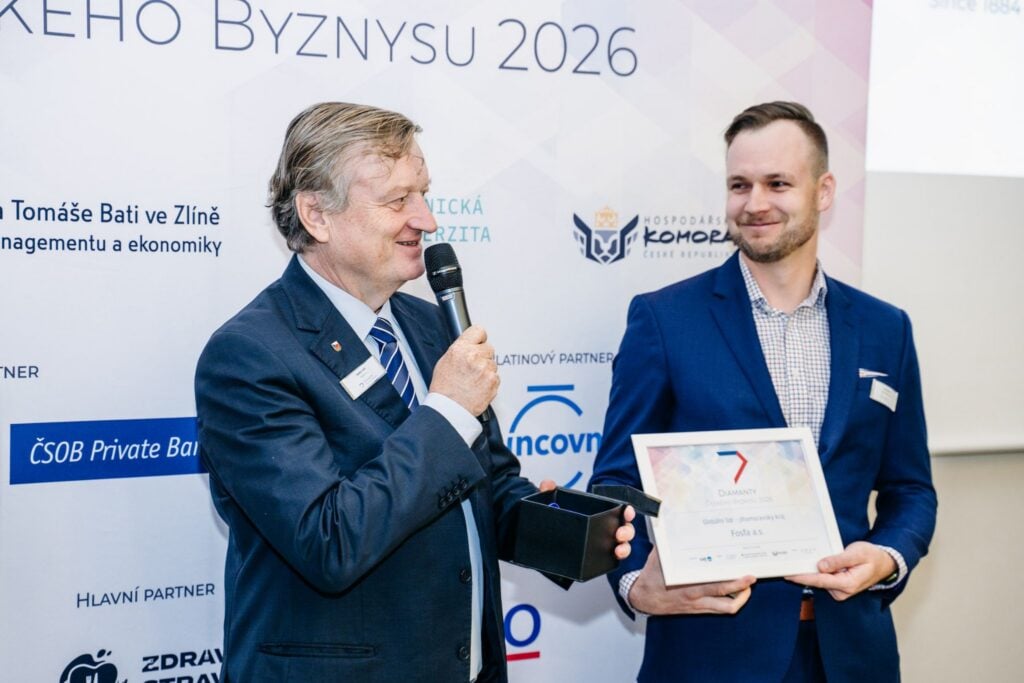
Jihomoravský a Zlínský kraj znají své nejlepší firmy
 14. 10. 2026
15:09
Šestou, předposlední zastávku letošního seriálu Diamanty české byznysu hostil v úterý 13. října areál úspěšné břeclavské společnosti Fosfa.
22. 1. 2025
12:20
Měnová politika Spojených států a eurozóny byla v posledních pěti letech nebývale sladěná. Bylo to do značné míry dané tím, že obě ekonomiky čelily podobnému šoku v podobě pandemie COVID-19, který na obou březích Atlantiku vyvolal dlouho nevyzkoušený nabídkový/produkční inflační šok. I počátek ruské invaze na Ukrajinu ještě na oba ekonomické bloky dopadal víceméně symetricky, pak ale začaly převažovat rozdíly.
Pro Evropu byla ruská invaze podstatně výraznějším negativním nabídkovým šokem vedoucím k výraznému zdražení energií a dalších vstupů. Současně s tím rozpočtová politika v eurozóně dříve šlápla na brzdu a na rozdíl od USA již od roku 2024 hraje na “restriktivní notu”. Výsledek? Domácí inflační tlaky měřené napětím na trhu práce a jádrovou inflací jsou v USA viditelně vyšší než v eurozóně a nůžky mezi měnovou politikou se zjevně znovu rozevírají.

Rozdíl mezi dvouletými tržními americkými a eurovými sazbami od září 2024 vzrostl z jednoho procentního bodu zhruba na dva. Situaci na podzim vyostřilo vítězství Donalda Trumpa v prezidentských volbách. Jeho volební program je v mnoha ohledech “pro-inflační” – daňové úlevy, nová cla a omezení migrace vesměs implikují vyšší inflační tlaky a vyšší americké úrokové sazby. Naopak nabídkové šoky v evropském průmyslu (vyšší ceny energií) přerostly v strukturální problémy, které se začínají projevovat i na ochlazování pracovního trhu. A v důsledku toho se zdají být evropská inflační očekávání více pod kontrolou a prostor pro další pokles sazeb otevřenější než v USA.
Paradoxně vidina Trumpových cel může inflační tlaky v Evropě nepřímo ještě utlumit. Zejména uzavírání amerického trhu před čínským zbožím může restartovat deflační tlaky v čínských exportech do ostatních světových trhů v čele s Evropou. Tím by se dostal ještě pod výraznější tlak evropský průmysl a otevřely by se dveře pro agresivnější snižování úrokových sazeb, než nyní očekáváme (dno aktuálně vidíme u ECB na 2,0 %). To samozřejmě za předpokladu, že Donald Trump skutečně agresivní obchodní přestřelku nastartuje a Evropa americké kroky vůči Číně nedorovná…, to vše i po inauguračním projevu Donalda Trumpa zůstává značně nejisté.