
Prezident HK ČR prosazuje změnu evropské regulace dlouhodobě
 24. 9. 2026
13:29
Evropa musí změnit způsob, jakým vytváří regulace. Nestačí zpětně opravovat pravidla, až když začnou firmám komplikovat život. Už při vzniku...
12. 3. 2025
07:37
Ostré obchodní války jsou po uvalení cel na Mexiko a Kanadu realitou. S posledními kroky Donalda Trumpa také roste pravděpodobnost ostrého postupu vůči Evropě. Ve hře jsou na prvním místě cla na evropský automotiv v hodnotě okolo 25 % - podle dostupných informací na finální produkci i mezi-produkci směřující z Evropy do USA. S použitím mezinárodních input-output tabulek jsme proto provedli analýzu simulující zavedení takových cel, ze které vyplývá, že nejvíce zranitelnou ekonomikou v Evropě je Slovensko (přímý efekt -0,5procentního bodu do HDP) a se značným odstupem za nimi jsou na druhém a třetím místě Německo a Maďarsko (-0,2 až -0,3procentního bodu do HDP a následně Švédsko (-0,2 p.b.) Přímé dopady na českou (-0.15 p.b.) a polskou (-0.1 p.b.) ekonomiku odhadujeme jako o poznání nižší.
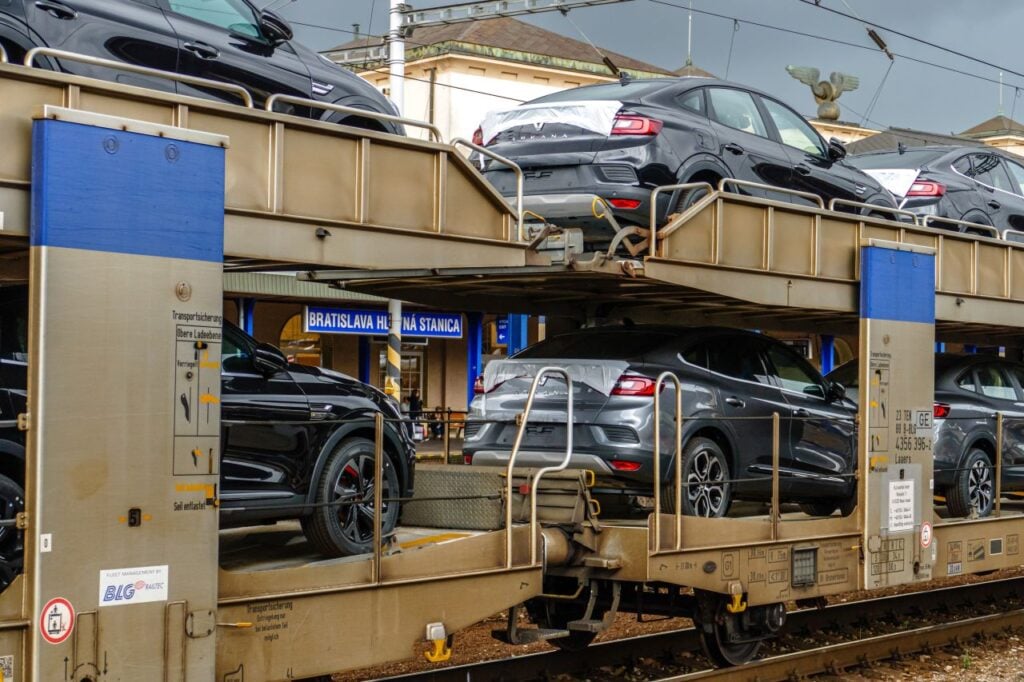
Proč zrovna Slovensko vyčnívá mezi všemi evropskými ekonomikami. Je to na základě našich dat důsledek nešťastné kombinace vysokého podílu automotivu na HDP a jeho výraznější závislosti na americkém trhu (zachycené v input-output tabulkách). Z automobilů, které se na Slovensku vyrábí a míří ve značných objemech na americký trh, jsou pravděpodobně nejdůležitější Porsche Cayenne (karoserie vzniká v Bratislavě), Audi Q7 a Q8 (rovněž Bratislava), ale i produkce Jaguar Land Roveru.
Česko má při porovnání se Slovenskem sice podobně významný podíl automotivu na HDP, orientace na americký trh je však výrazně nižší. Finální produkce vyráběná v Česku na americký trh prakticky nesměřuje – Škoda auto se primárně orientuje na Evropu (sekundárně Asii), stejně jako kolínská Toyota a nošovický Hyundai. V Česku tak budou eventuálně nejvíce zasaženi subdodavatelé, kteří mají vysokou expozici vůči evropským automobilkám vyrábějícím v Evropě a vyvážejícím do USA – na prvním místě se jedná o Porsche a švédské Volvo (proto ostatně v naší simulaci vychází Švédsko hůře než Česko, přes zjevně nižší podíl sektoru automotive na HDP).
Je třeba si ovšem uvědomit, že celkové náklady obchodních válek mohou být pro evropské ekonomiky o poznání vyšší, než predikuje tato analýza. Ta počítá “pouze” s přímým omezením vývozu segmentu automotiv (produkce a mezi-produkce) na americký trh (včetně všech mezi-sektorových efektů) a jeho sekundárním negativním dopadem do příjmů domácností a poptávky. Cla však nemusí být uvalena pouze na automotiv – seznam odvětví může být ve finále o poznání širší. A navíc, obchodní nejistota sama o sobě může výrazně tlumit investiční aktivitu v nejvíce exportně orientovaných ekonomikách. A na této frontě Česko patří jednoznačně k nejvíce ohroženým.






