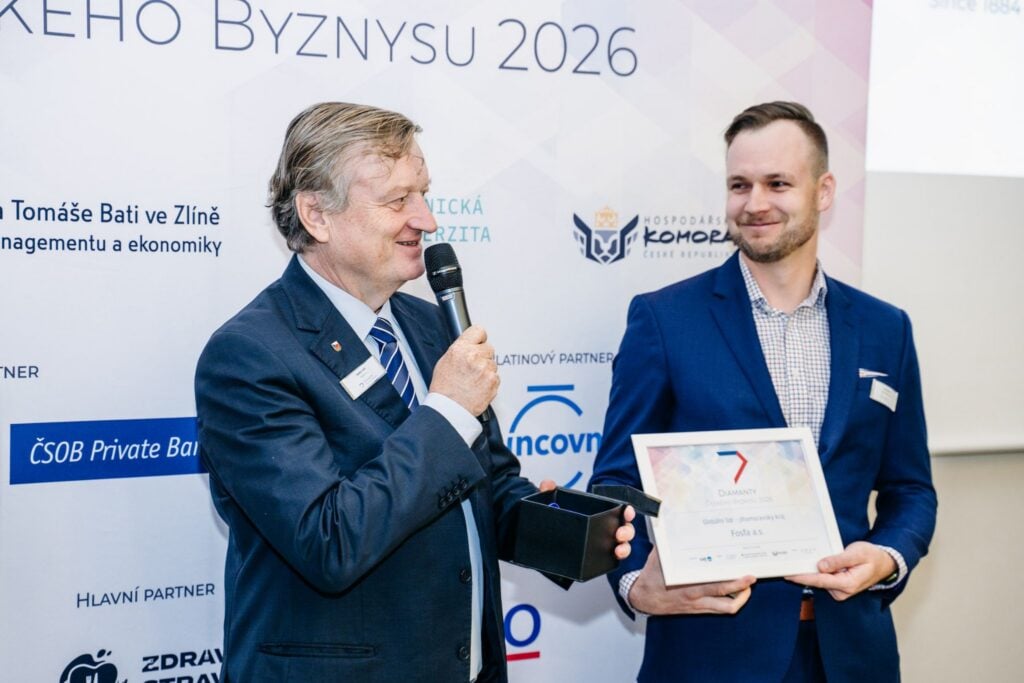
Jihomoravský a Zlínský kraj znají své nejlepší firmy
 14. 10. 2026
15:09
Šestou, předposlední zastávku letošního seriálu Diamanty české byznysu hostil v úterý 13. října areál úspěšné břeclavské společnosti Fosfa.
21. 8. 2025
09:27
Dosavadní dopad amerických cel na evropský růst nebyl tak velký, jak se investoři v dubnu bezprostředně po Trumpově “dnu osvobození” obávali. Evropské vývozy do USA v dubnu a květnu zaznamenaly relativně mírný pokles, který spíše odpovídal normalizaci po “předzásobení” amerického trhu z počátku roku. Trochu horší čísla přišla až v červnu, což platí jak o exportech, tak o průmyslové produkci, trochu méně o podnikatelských náladách – ty se přestaly vylepšovat až v průběhu července.
I díky těmto relativně pozitivním zprávám se výhledy na trzích i v mezinárodních institucích přepisovaly spíše směrem vzhůru – naposledy Mezinárodní měnový fond zlepšil výhled pro růst v eurozóně o 0,2procentního bodu. Problém je, že řada negativních efektů se s vysokou pravděpodobností projeví naplno až s určitým zpožděním.
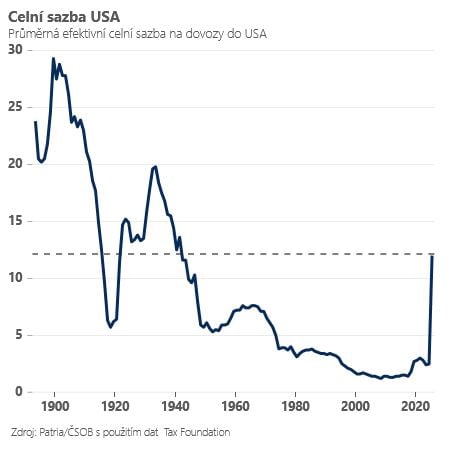
To zejména proto, že velká část nejen evropských firem na klíčovém americkém trhu s razantními kroky (omezením produkce, zvyšováním cen) vyčkávala v naději, že opatření budou odvolána nebo zmírněna – krátkodobě dotují americký trh a vyčkávají na kroky konkurence. To však asi nepůjde dělat do nekonečna, protože nárůst efektivní celní sazby USA je velmi prudký a zdá se, že i trvalý – ve finále dojde k určitému omezení obchodu s USA a nárůstu cen. Rozložení nákladů mezi ceny (spotřebitele) a výrobu (exportující firmy) bude primárně záležet na tržní síle hlavních výrobců a schopnosti spotřebitelů substituovat mezi produkty.
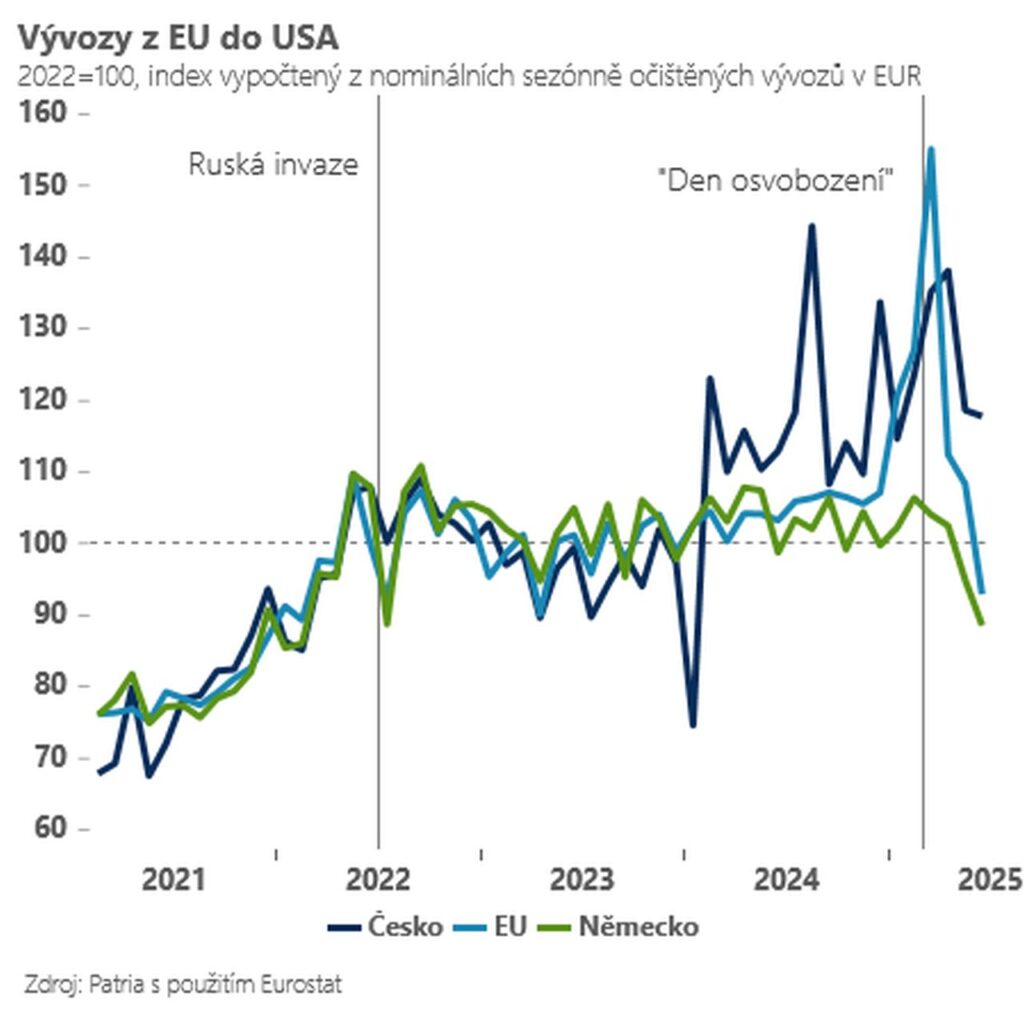
K relativně lepšímu výkonu evropského průmyslu také přispělo uvolňování měnové politiky a sázky na rozpočtovou expanzi spojenou s navyšováním výdajů na zbrojení. Zdá se však, že prostor pro další uvolňování měnové politiky je omezený a stejně tak mnoho evropských zemí jednoduše (na rozdíl od Německa) nemá prostor pro zvyšování rozpočtových výdajů – vyšší výdaje na zbrojení budou muset být časem kompenzovány úsporami v jiných kapitolách.
I proto očekáváme, že se efekty amerických cel budou dostavovat s určitým zpožděním v průběhu druhé poloviny roku a začátku roku 2026. Budou ovšem kumulativně o něco nižší a v Česku by se měly projevit jen lehkým zvolněním dynamiky růstu z 2,1 % v roce 2025 na 1,8 % v roce 2026.