
Prezident HK ČR prosazuje změnu evropské regulace dlouhodobě
 24. 9. 2026
13:29
Evropa musí změnit způsob, jakým vytváří regulace. Nestačí zpětně opravovat pravidla, až když začnou firmám komplikovat život. Už při vzniku...
15. 9. 2025
14:58
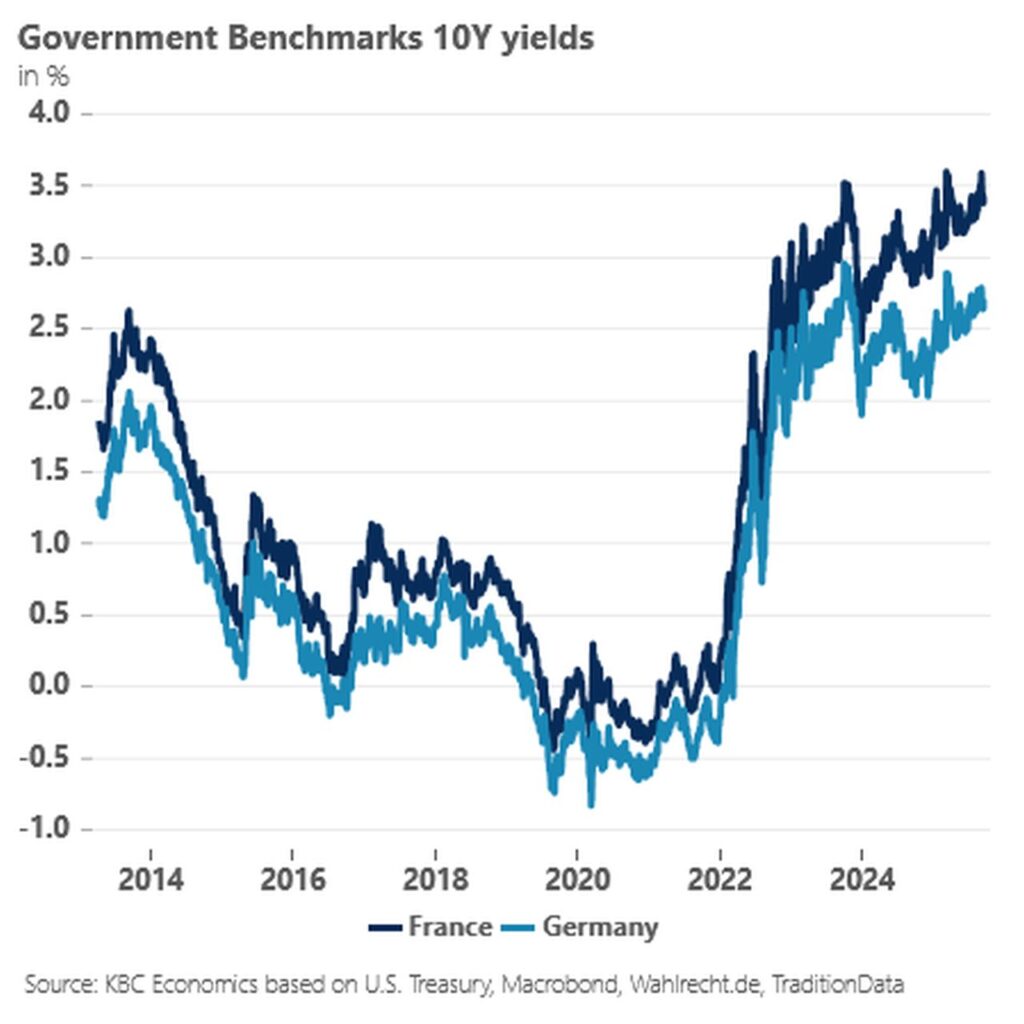
Francouzské vládní dluhopisy nejsou v posledních týdnech zrovna žádané zboží. Jejich výnosy jsou vyšší než řecké a podobně vysoké jako italské. Navíc se podle zpráv z Goldman Sachs začínají obchodovat s vyšším výnosem (levněji) než srovnatelné dluhopisy některých velkých francouzských korporací (Airbus, AXA, Loreal). A není divu. Francouzské veřejné finance jsou eufemisticky řečeno ve “velkém nepořádku” a na sestavování rozpočtu si “vylámala zuby” už druhá vláda v posledním roce.
Štědré vládní programy v průběhu pandemie COVID 19 a energetické krize sice pomohly Francii zmírnit zásah do reálných příjmů domácností (například vůči střední Evropě). To však za cenu jednoho z nejrychlejších nárůstů zadlužení v celé EU – veřejné zadlužení stouplo od konce roku 2019 o 13 % a po Řecku a Itálii je nejvyšším v EU. Na rozdíl od těchto “historicky problematických” ekonomik má však Francie vysoký strukturální deficit rozpočtu, který se v posledních letech blížil 6 % HDP. Francie tak tentokrát potřebuje sestavit úspornější rozpočet nejen kvůli politickému tlaku Evropské komise, ale tentokrát i kvůli přímému tlaku investorů na trzích.
To nebude na silně fragmentované a polarizované francouzské politické scéně vůbec jednoduché. Právě silně polarizovanou politickou scénu ostatně uvedla v pátek agentura Fitch jako důvod pro snížení ratingu. Nový premiér Sebastien Lecornu má podle všeobecného mínění na trzích maximálně měsíc na to, aby sehnal dostatečnou podporu pro vládu a “úsporný rozpočet” i mezi levicovými stranami. Ty zatím nechtějí slyšet o poklesu deficitu pod 5 % HDP.
Na francouzském dluhopisovém trhu tak v nejbližších týdnech pravděpodobně dál bude převládat napětí. Je však otázkou, zda může vydržet fenomén nižších výnosů na dluhopisech některých francouzských korporací. Těm aktuálně asi pomáhá globálně nízká averze k riziku související se sázkami na pokles amerických úrokových sazeb. To se projevuje ve vyšších valuacích na akciových trzích i větší chuť kupovat korporátní dluhopisy. Z dlouhodobého pohledu však nedává moc smysl, aby byly dluhopisy státu (schopného danit a regulovat) méně atraktivní než dluhopisy podniků v něm hospodařících…






