
Prezident HK ČR prosazuje změnu evropské regulace dlouhodobě
 24. 9. 2026
13:29
Evropa musí změnit způsob, jakým vytváří regulace. Nestačí zpětně opravovat pravidla, až když začnou firmám komplikovat život. Už při vzniku...
30. 10. 2025
17:23
HDP ve třetím kvartále překonalo výrazně naše odhady, když vzrostlo mezikvartálně o 0,7 % a meziročně o 2,7 %. My jsme podobně jako celý trh počítali se zvolněním dynamiky růstu na +0,3 % mezikvartálně (z +0,5 % ve druhém kvartále).
Nová vláda tak přebírá ekonomiku ve velmi dobré fázi hospodářského cyklu – ta roste nejrychleji od první poloviny roku 2022, kdy ji zasáhla a výrazně zpomalila ruská invaze a následná energetická krize.
Dnešní čísla jsou rovněž lehce nad poslední prognózou ČNB (+0,6 % q/q), kterou už velká část trhu považovala za “zastaralou” a příliš optimistickou. To pak staví do trochu jiného světla i poslední varování viceguvernérky Evy Zamrazilové o nutnosti negativní revize růstu v nové prognóze (již příští týden).
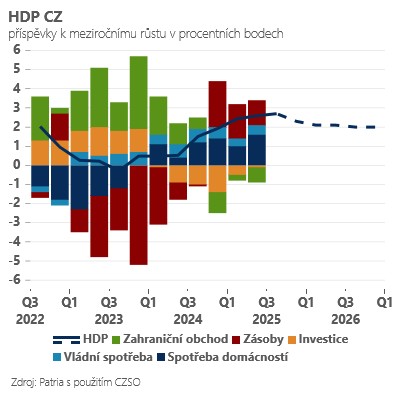
S prvním odhadem HDP ještě tradičně postrádáme jakýkoliv detailnější vhled do struktury HDP. Podle doprovodného komentáře lze nicméně usuzovat, že vedle tradičně rychle rostoucí spotřeby domácností přispívaly k růstu i ostatní složky HDP. Pravděpodobně šlo zejména o investice, na což ostatně ukazují poměrně silná čísla ze stavebnictví z posledních měsíců. Současně je možné, že zatím oproti našim předpokladům v zahraničním obchodě nevidíme žádné výraznější negativní ozvěny obchodních válek (a to přesto, že měsíční čísla z průmyslu nijak přesvědčivá nebyla).
Pokud se první odhad HDP potvrdí a nedojde k výraznější negativní revizi, přepíšeme odhad růstu pro tento i příští rok lehce vzhůru. I když budeme dál předpokládat lehké zvolnění dynamiky růstu na přelomu roku, celkový růst za rok 2025 pravděpodobně skončí v blízkosti 2,5 % (náš dnešní odhad 2,1 %) a v roce 2026 se pak můžeme i s negativními efekty obchodních válek pohybovat v blízkosti 2 % (dnes 1,9 %).
V tuto chvíli jsou samozřejmě také dobrá čísla z reálné ekonomiky silným argumentem, proč neuvažovat nad dalším snižováním úrokových sazeb v bankovní radě. Jsou tak konzistentní s našimi sázkami na delší stabilitu úrokových sazeb, i když zde ještě může do hry silně promluvit další vývoj inflace a mzdové dynamiky.






