
Prezident HK ČR prosazuje změnu evropské regulace dlouhodobě
 24. 9. 2026
13:29
Evropa musí změnit způsob, jakým vytváří regulace. Nestačí zpětně opravovat pravidla, až když začnou firmám komplikovat život. Už při vzniku...
23. 3. 2026
12:20
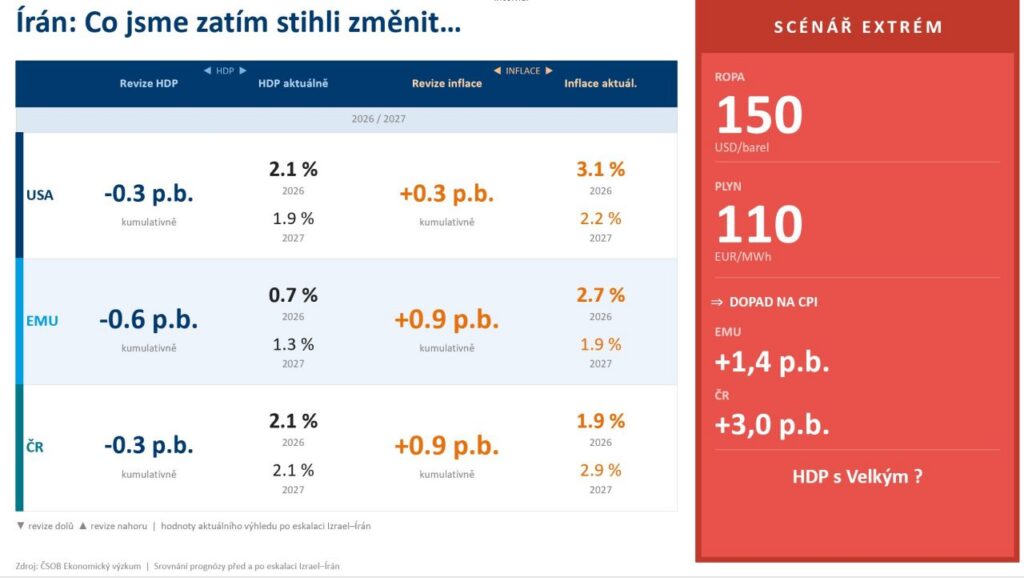
Napětí na energetických trzích dál stoupá. S každým dalším týdnem, kdy je uzavřený Hormuzský průliv roste pravděpodobnost “extrémnějšího scénáře”, ve kterém bychom kreslily výrazné inflační dopady do evropské inflace (přes plus 1,5 procentního bodu) i české inflace (přes plus 3 procentní body), což by ve finále nenechalo v klidu centrální bankéře ani ve Frankfurtu ani v Praze. O osudu inflačního a úrokového výhledu na druhou polovinu tohoto a zejména příštího roku tak rozhodnou “bez nadsázky” nejbližší dva týdny.
My jsme v mezičase kvůli rostoucí hrozbě extrémnějšího scénáře zhoršili náš výhled na inflaci a lehce i na HDP. Od startu íránské krize jsme tak kumulativně zvýšili inflaci v eurozóně o 0,9 procentního bodu na 2,7% v roce 2026 a na 1,9% v roce 2027. V Česku jsme kumulativně zvýšili zatím inflaci stejně jako v Evropě o 0,9 p.b. – a to i když je vzhledem k vyšší energetické náročnosti česká ekonomika do budoucna bezesporu “inflačně zranitelnější”. V roce 2026 zatím stále v Česku předpokládáme o něco nižší inflační tlaky a průměrnou inflaci na 1,9%, a to zejména díky zpožděnému dopadu energetické krize do cen energií pro domácnosti a do cen potravin. To vše se nám ukáže až v roce 2027, pro který jsme posunuli naše odhady inflace na 2,9%.
Pokud bychom v Česku “přepli do extrémnějšího scénáře” (ropa 150 USD, plyn 110 EUR alespoň po dobu měsíce a pak postupné odeznívání šoku), mohou se realizovat avizované cca + 3 procentní body nad náš základní inflační scénář. Rozdíl by byl pravděpodobně cítit zejména v roce 2027 – ve vyšších cenách energií, vyšších cenách potravin, v silnějších sekundárních efektech v cenách zboží a ve vyšší setrvačnosti inflace služeb. Pokud by se v takovém případě inflace v průměru pohybovala v Česku nad 5%, bylo by asi složité pro Českou národní banku jednoduše “sedět a čekat”.
Konečné dopady do inflace (i HDP) však mohou ve finále hodně záležet i na vládní politice. Poučeni energetickou krizí spojenou s ruskou invazí na Ukrajinu už dnes lépe víme, která opatření lépe a která hůře tlumí nástup energetické inflace a její průsaky do širšího spotřebitelského koše.
Velmi zajímavá studie z měsíčníku Energy Economics ukazuje, že fungují zejména cíleně dotované ceny energií (pro vybrané podniky a domácnosti), které jsou zavedeny co nejdříve od startu energetického šoku.
Čím později k zavedení dochází, tím roste pravděpodobnost výraznějších a trvalých dopadů do inflace (i HDP). Co naopak nefunguje? Plošné dotace domácnostem nebo daňové úlevy, které lze zpravidla nasadit rychleji… jejich účinnost je však malá. Stejně jako dotace zasaženým podnikům – ty zpravidla dokáží pomoci až a nápravou škod. Pokud se vlády včetně té české zvládnou z chyb poučit, mohou být nakonec inflační dopady i v extrémnějších scénářích mírnější….






