
Prezident HK ČR prosazuje změnu evropské regulace dlouhodobě
 24. 9. 2026
13:29
Evropa musí změnit způsob, jakým vytváří regulace. Nestačí zpětně opravovat pravidla, až když začnou firmám komplikovat život. Už při vzniku...
4. 6. 2026
14:34
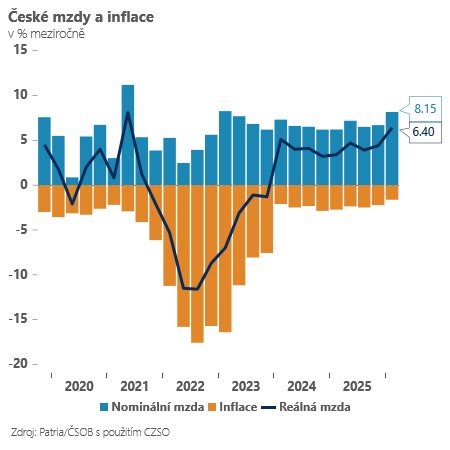
Velmi rychlé tempo růstu mezd vykázala česká ekonomika na začátku roku 2026 – v prvním kvartále rostla průměrná mzda o 8,1 % meziročně a výrazně překonala jak naše očekávání, tak poslední prognózu ČNB (7,0 %). Co za ním stojí a je to důvod pro vyšší úrokové sazby?
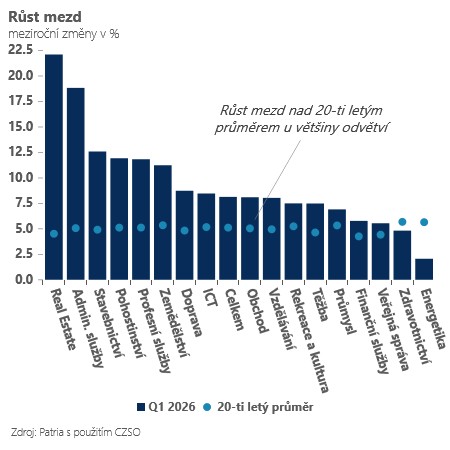
Rychlý růst mezd odráží primárně nízkou míru nezaměstnanosti a nedostatek pracovníků ve vybraných sektorech – jedná se zejména o služby v čele s odvětvím real estate (mzdy rostly o 22,1 %) a stavebnictví (12,6 %). Rychlý růst mezd vcelku logicky „nestíhá sledovat průmysl“, kde mzdy sice rostou vcelku svižně v segmentu automotive (7,5 %), ale viditelně zaostávají v některých energeticky náročných odvětví (skláři, zpracovatelé kovů). Viditelně také zaostávají některé veřejné služby (5,6 %) a finančnictví (5,4 %). Jinak je ovšem segment služeb jasným tahounem a většina zaměstnanců v něm pociťuje dvouciferný růst mezd. Jde to ruku v ruce s tím, že vybrané služby (pohostinství, kultura, real-estate) jsou také největším zdrojem inflačních tlaků v ekonomice – firmám/poskytovatelům služeb se daří přenášet vyšší mzdové náklady na své zákazníky. Co to znamená pro centrální banku?
Z našeho pohledu jde o jednoznačný „jestřábí signál“, který výrazně zvyšuje pravděpodobnost růstu sazeb v tomto roce. I když se jedná o tempo růstu mezd, které je dlouhodobě neudržitelné, ve druhém kvartále může dojít ještě k jeho zrychlení – přidá se rychlejší růst platů ve veřejném sektoru a školství a uvidíme některé mimořádné bonusy u firem, kterým se daří (například Škoda Auto). Ve druhé polovině roku a v roce 2027 bude mzdová dynamika, i vzhledem k tlaku na ziskovost řady českých firem, zvolňovat. Celkově však revidujeme náš výhled pro letošní dynamiku mezd výrazně výše – z 6,3 % (podobné poslední prognóze ČNB) nad 7,5 %.
Pokud si centrální bankéři zasadí dnešní číslo do kontextu, volá to již dnes po lehkém růstu sazeb. Květnová inflace sice poklesla na 2,1 % (blízko našeho odhadu), ale letos ji zatím mimořádně pomáhají levné energie a potraviny, které příští rok budou pravděpodobně zdražovat. Náš inflační výhled aktuálně počítá s inflací v příštím roce mezi 3-4 % s tím, že právě služby vypadají nadále velmi znepokojivě.
Pro včasné tlumení „inflačních očekávání“ by tedy české ekonomice možná slušel „preventivní“ růst úrokových sazeb. My ho v našem výhledu zatím nemáme, protože ČNB preferovala opatrnost a vyčkávání na další vývoj blízkovýchodního konfliktu. S tím, jak čas plyne (Hormuz je stále zavřený) a přicházejí relativně silná čísla z domácí ekonomiky, může se i nálada v bankovní radě rychle měnit.






