
Prezident HK ČR prosazuje změnu evropské regulace dlouhodobě
 24. 9. 2026
13:29
Evropa musí změnit způsob, jakým vytváří regulace. Nestačí zpětně opravovat pravidla, až když začnou firmám komplikovat život. Už při vzniku...
3. 9. 2026
13:26
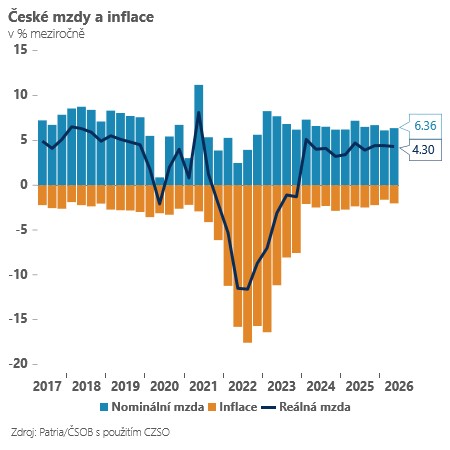
Mzdová dynamika ve druhém kvartále výrazně zaostala za naším očekáváním – mzdy meziročně rostly o 6,4 % (versus 7,1 % naše očekávání a 7,3 % ČNB). Nutno však druhým dechem dodat, že za slabšími čísly stály do značné míry výrazné revize v datech, které ukazují, že statistikům přechod na jednotné hlášení zaměstnanců dělá potíže.
Čísla za první kvartál tohoto roku proto byla revidována z 8,1 % na 6,1 % a kreslí tak v tuto chvíli celkově trochu jiný příběh. V tom mzdová dynamika na začátku roku nezrychluje, ale zůstává víceméně v souladu s tempem, které jsme pozorovali v posledních několika letech (tedy lehce nad 6 %). To může ČNB přinést určité „uklidnění“ – ostatně značná část bankovní rady (Jakub Seidler, Jan Procházka) na možnost revizí směrem dolů upozorňovala. I po revizích však zůstává tempo růstu mezd zvýšené (ČNB by ráda viděla mzdy v rozmezí 4-5 %) a pro část bankovní rady bude trh práce důvodem k obezřetnosti, popřípadě k úvahám nad drobným „dotažením“ měnově-politických kohoutů.
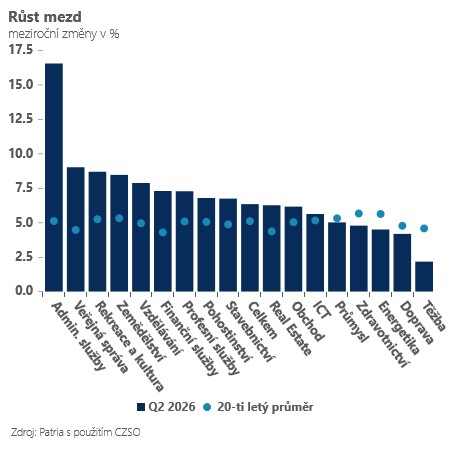
Při detailním pohledu do struktury mezd je vidět, že se trochu mění i struktura jejich růstu. Za prvé, sektor služeb sice nadále přidává zaměstnancům rychleji, ale už nepůsobí jako jeden jednolitý celek – suverénně nejrychleji rostou mzdy v administrativě (16,6 %), kam spadají i relativně nízko-placené agenturní pozice. Zbytek služeb roste pomaleji (nikde nevidíme dvojciferné momentum) a některé segmenty dokonce začínají zaostávat za tempem růstu celkové průměrné mzdy (real-estate, obchod, doprava). Za druhé, platy ve veřejné správě se díky poslední valorizaci stávají nově tahounem mzdové dynamiky (v uplynulých kvartálech spíše zaostávaly). A za třetí, dál viditelně zpomaluje mzdová dynamika v exportně orientovaných segmentech v čele se zpracovatelským průmyslem (5,0 % y/y). Právě tam podniky čelí výraznějšímu konkurenčnímu tlaku a zvýšená mzdová dynamika tam tlačila na pokles dynamiky zisků (patrných v průměru v celé ekonomice).
Pohled do struktury tak může centrálním bankéřům přinést spíše dodatečné „uklidnění“ – v byznysové a exportně orientované části ekonomiky mzdové tlaky slábnou a služby již nepůsobí jako „jednolitý pro-inflační“ celek. I proto nám stále v základním scénáři přijde možné, že ČNB ponechá nakonec základní úrokovou sazbu delší dobu beze změny na lehce restriktivních 3,75 %. Vše však nakonec bude záležet na síle energetického šoku. V našem alternativním scénáři (ropa dočasně nad 100 a plyn nad 90 EUR MWh) by zvýšená inflace pravděpodobně vyžadovala dočasný pobyt českých sazeb lehce nad 4 %.






