Okružní plavby lákají v Česku stále více cestujících
 23. 10. 2026
14:39
Okružní plavby spojují poznávání několika destinací s pohodlím ubytování, rozsáhlým stravováním a zábavou na jednom místě. Tento typ dovolené, který...
23. 10. 2026
14:35
Inflace ve službách, od pohostinství po nájmy, zůstává hlavním „bolehlavem“ ČNB – a podle našich analýz oprávněně. Služby letos stojí prakticky za celou inflací, zdražují rychleji než před pandemií a jejich inflace je zhruba dvakrát setrvačnější. S novým energetickým šokem tak v bankovní radě poroste obava z druhotných dopadů do zbytku spotřebitelského koše – zejména do služeb.
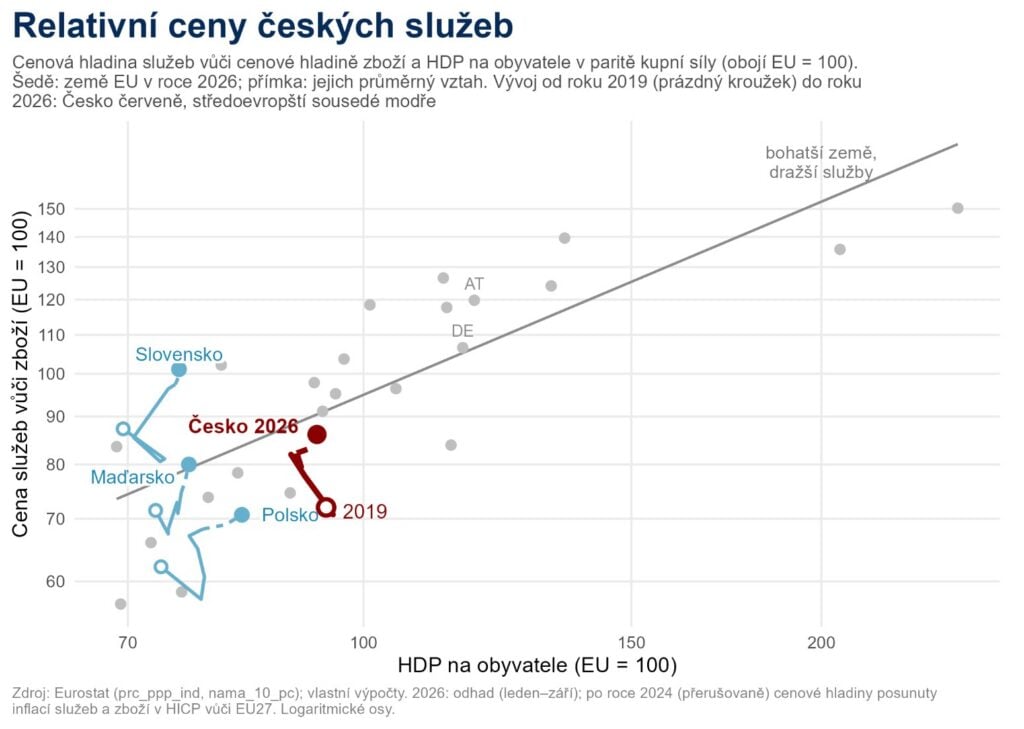
Rychlejší zdražování služeb je přitom v dohánějící ekonomice do jisté míry přirozené. Produktivita roste hlavně v průmyslu, zatímco mzdy se napříč ekonomikou vyrovnávají a rostou podobně ve všech odvětvích – méně produktivní služby je pak promítají do cen. Bohatší země proto mají relativně dražší služby. Problém nastává ve chvíli, kdy se zdražování služeb od bohatnutí společnosti „utrhne“.
A to se v Česku v posledních letech stalo. V roce 2019 byly české služby podle našich analýz zhruba o pětinu levnější, než odpovídalo výkonu ekonomiky, a měly tedy kam růst. Od té doby však vůči zboží o pětinu zdražily, a to trochu paradoxně ve chvíli, kdy se česká konvergence k EU prakticky zastavila. Hlavním motorem zdražování služeb byly mzdy: ve spotřebitelských službách jako pohostinství a hoteliérství vzrostly od roku 2019 o více než 40 % (při stagnující produktivitě). Nad rámec vyšších mzdových nákladů další zhruba „třetinu zdražení“ přidaly službám vyšší marže. Podle našeho modelu (VECM) jsou tak dnes služby asi o 16 % dražší, než by odpovídalo vývoji ekonomiky, a náskok z doby před pandemií je vyčerpaný.
Rychlé zpomalení ale nečekejme. Podobné nerovnováhy se v Česku uzavírají pomalu – polovina typicky zmizí až zhruba za pět let – a spíše rychlejším zdražováním zboží než pomalejší inflací služeb. K tomu ostatně může přispět právě krize v Hormuzu, která příští rok s vysokou pravděpodobností zvýší inflaci zboží. Na stále napjatém trhu práce navíc bude mzdová dynamika – klíčový motor inflace služeb – odeznívat pouze pozvolna.
Přesto čekáme, že růst mezd i cen služeb bude postupně slábnout. Proč? Ziskové marže v páteřním zpracovatelském průmyslu v posledních letech viditelně klesly a průmysl tak nemá z čeho financovat „rychlejší“ růst mezd. To může disciplinovat mzdy napříč ekonomikou a tlačit dolů i inflaci služeb. Pokud se tedy neutrhnou platy ve veřejném sektoru nebo Hormuz nezadělá na daleko výraznější růst cen zboží, usadí se podle nás inflace služeb postupně v pásmu 3-4 %.