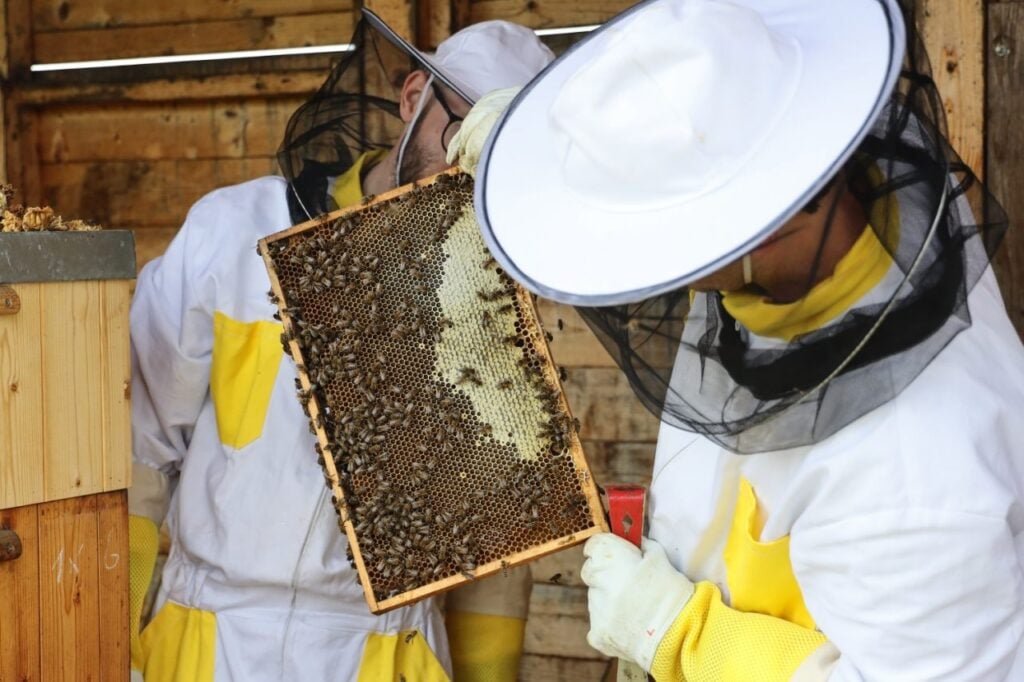
Letištní med získal dvanáctou zlatou medaili v řadě
 11. 10. 2026
05:56
Med od letištních včel opět potvrdil svou kvalitu. V letošním ročníku soutěže Český med, kterou každoročně pořádá Český svaz včelařů,...
18. 8. 2026
10:11
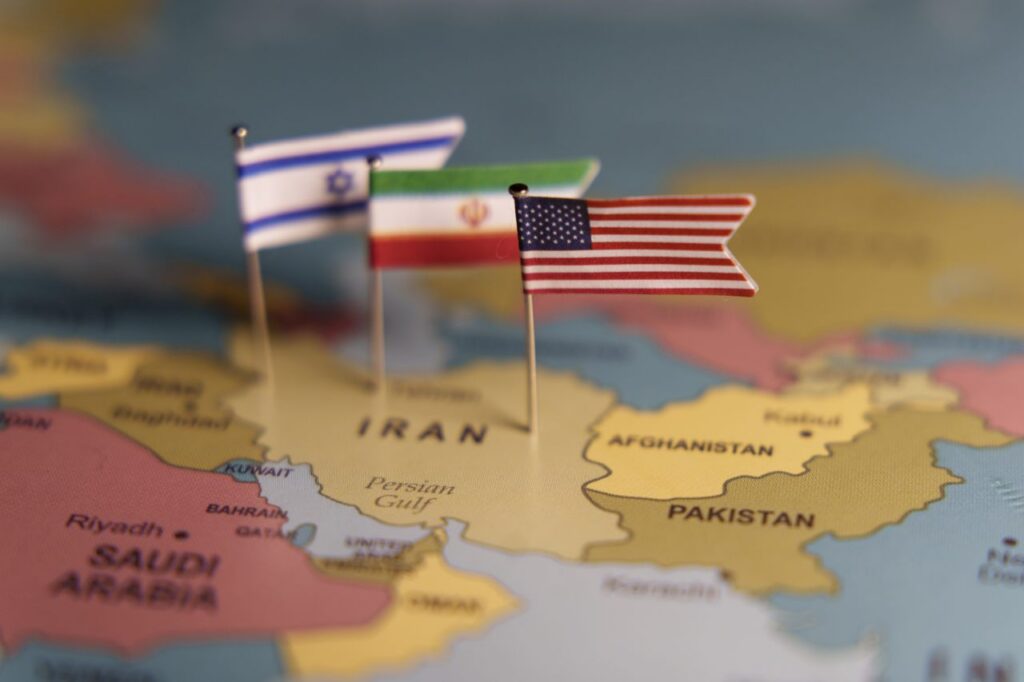
Napětí na Blízkém východě v posledních týdnech opět narůstá a na trzích vidíme jak rostoucí ceny ropy, tak i zemního plynu. Ropa se vrátila do blízkosti 90 USD za barel, zatímco zemní plyn pod tlakem stále velmi nízkých zásob (v Evropě zásobníky stále pod 60%) vystřelil uplynulý týden vzhůru skoro o 10% zpět nad 60 EUR/MWh. EU si letos sice snížila povinný cíl na naplnění plynových zásobníků z 90 na 80 % k 1. listopadu, ale i tak je plánovaná trajektorie napjatá. A s natahováním konfliktu roste riziko, že skok v evropských cenách plynu (potažmo elektřiny) v roce 2027 bude výraznější.
S délkou konfliktu současně začínají vypadávat některé důležité vstupy evropskému průmyslu. Například automotive si stěžuje na nedostatek vstupů pro výrobu syntetických maziv, polovodičový průmysl naráží na drahé helium a výrazně zeslábl příliv levných meziproduktů pro výrobce plastů (důležité pro obaly a vstupy pro auto-průmysl). Dražší hnojiva možná pro zemědělce zatím nejsou tak velký problém, jak se mohlo z počátku zdát, vyšší ceny energií a letošní sucho však s vysokou pravděpodobností znovu nastartují potravinovou inflaci. Celkově tak s prodlužováním konfliktu sílí inflační tlaky směrem k roku 2027. My zatím pracujeme se základním scénářem inflace (pro příští rok) lehce nad 3%, což je v tuto chvíli nad konsensem trhu. A další natahování konfliktu by náš inflační výhled mohlo posunout dál výš – v alternativním scénáři, kdy se ropa ještě načas vyšplhá nad 100 USD za barel a plyn nad 65 EUR/MWh, počítáme s inflací nad 4%. Co by pak dělala ČNB?
To bude záležet vedle velikosti inflace i na její struktuře. Pokud se dovezené vyšší ceny vstupů (energie,ropa, hnojiva, plasty) nepromítnou do širšího spotřebitelského koše, inflačních očekávání a mzdové dynamiky, nemusí být důvod k panice. Vyšší inflace se jednoduše v jednom roce “zakousne” do reálných příjmů domácností, sníží jejich spotřebu a po roce opět odezní. Pokud by však podobně jako v roce 2022 vyšší ceny energetických vstupů vedly k rychlejší inflaci v “těžkých vahách” spotřebitelského koše (zejména potravinám s váhou přes 17%), bude složité udržet inflační očekávání na uzdě.
Pak by na napjatém českém pracovním trhu mzdy dostaly nový impuls a centrální bankéři by museli měnové podmínky ještě přitvrdit, i když se jim do toho podle posledního zápisu ze zasedání bankovní rady příliš nechce. V alternativním scénáři proto budeme počítat ještě minimálně s dvojitým růstem základní sazby lehce nad 4%.