Kde se vzaly kaly v nádrži, která měla být prázdná?
 5. 10. 2026
11:13
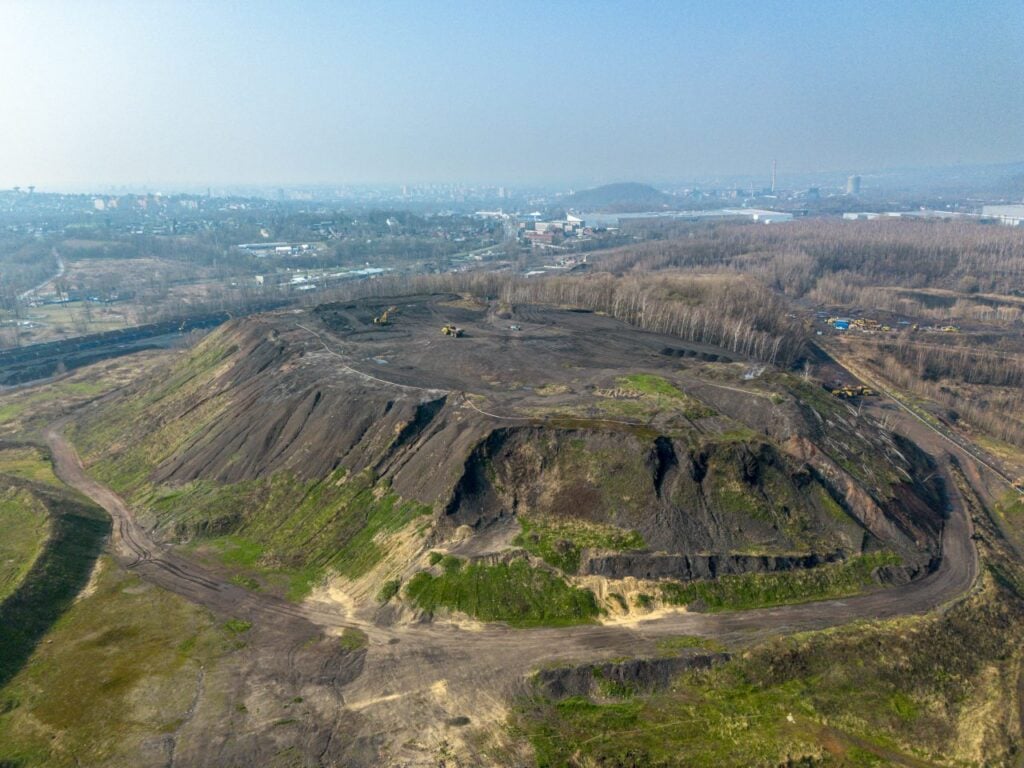
Heřmanická halda není pouze problémem hořící hlušiny. Součástí její průmyslové minulosti jsou také zařízení, která sloužila k čištění odpadních vod....
5. 10. 2026
10:59
Spojené státy na konci uplynulého týdne naštěstí ustoupily od radikálního plánu zmrazit vývoz nafty do zbytku světa. Americkou administrativu podle Financial Times obměkčil závazek Evropy urychleně uvolnit z vlastních strategických rezerv více nafty. Pokud se dohoda bude naplňovat, může to v Evropě včetně Česka alespoň krátkodobě snížit ceny nafty u čerpacích stanic a tím lehce snížit inflační tlaky pro nejbližší měsíce. Příčinu vysokých cen ropy a pohonných hmot to však samo o sobě samozřejmě neřeší. Inflační výhled pro rok 2027 dál zůstane pod taktovkou toho, co se děje v Hormuzském průlivu a na propustnosti ropy a plynu skrze tuto klíčovou energetickou tepnu.
Co přesně se zatím stalo? Lídři G7 v pátek oznámili, že přes Mezinárodní energetickou agenturu uvolní 100 milionů barelů ze strategických rezerv, a to okamžitě a v průběhu čtyř měsíců, přičemž podstatná část nafty má na trh dotéct už během prvních dvaceti dnů. Podle francouzského návrhu má polovinu tvořit nafta z evropských zásob, tedy necelých sedm milionů tun hotového paliva. Nejbližší kontrakt na naftu na londýnské burze ICE proto v pátek spadl o 6,6 % na 1 354 dolarů za tunu a prémie nafty nad ropou se propadla o cca 12 % (samotný Brent zavřel prakticky beze změny nad 102 dolary). Ohledně fyzických dodávek nafty na trh existuje řada nejasností, protože Evropa zatím nemá zcela jasno v tom, kdo, kolik a čeho bude přesně uvolňovat. Pokud však vyjdeme z předpokladu, že Donald Trump chce před volbami nižší ceny pohonných hmot a Evropa se ho pravděpodobně bude snažit „nerozčilovat“, mohla by páteční úleva na trzích vydržet.
Co konkrétně by to znamenalo pro pohonné hmoty v Česku? Při stávajícím kurzu a poklesu evropské nafty o cca 7 % podle hrubých propočtů může nafta u českých čerpacích stanic zlevnit o další zhruba jednu až jednu a půl koruny. Ve finále by to tak v průběhu října a listopadu mohlo stlačit inflaci v kombinaci s efektem nižší spotřební daně o něco více než 0,1 p.b. To není revoluce.
Celková inflace tak pravděpodobně v září vyskočí na 2,3 % (předběžné číslo bude zveřejněno tento týden). Do konce roku by se měla i díky levnější naftě držet v okolí těchto hodnot. Na začátku roku 2027 však zřejmě vzroste nad 3 % (vrchol v únoru a březnu). Jak výrazně, to již nebude záležet tolik na cenách benzínu a nafty, ale především na tom, jak výrazně nakonec vzrostou domácnostem v lednu ceny elektřiny a plynu.