Šest z deseti změn práce znamená i změnu profese
 29. 10. 2026
14:19
Z výroby do skladu, z prodejny do kanceláře nebo z gastronomie do průmyslu. Změna zaměstnání u uchazečů o práci často...
29. 10. 2026
14:04
Podobně jako včera americký Fed ponechá i dnes ECB úrokové sazby beze změny. Po zářijovém zvýšení si tentokrát centrální banka vybere pauzu, nejde však o konec zpřísňování měnové politiky. O to důležitější bude dnešní doprovodná komunikace, a to jak směrem k prosincovému zasedání, tak i k rostoucímu napětí na francouzském dluhopisovém trhu.
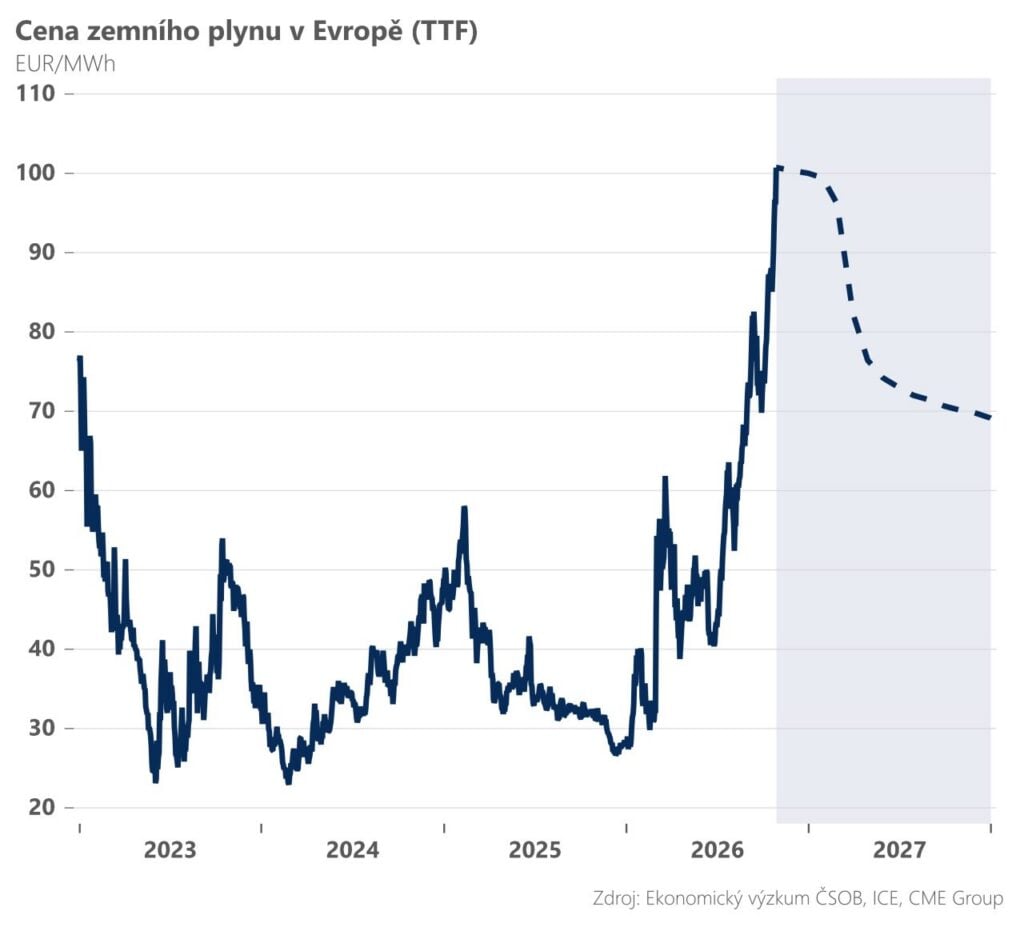
Jaký makro obrázek nabízejí poslední data z eurozóny? Ekonomika jako celek zůstává navzdory energetickému šoku nadále odolná, jak naznačují například říjnové výsledky podnikatelské nálady PMI. Inflace se v září vlivem dražších energií přiblížila 4% hranici, kterou v příštích měsících pravděpodobně překoná. Právě energie zůstávají hlavním proinflačním rizikem – ropa Brent se pohybuje okolo hranice 110 dolarů za barel, zatímco evropský plyn včera poprvé od roku 2022 překonal hranici 100 EUR/MWh. V obou případech jsou ceny výše, než předpokládal i nepříznivý scénář zářijové prognózy centrální banky.
Proč tedy se zvýšením sazeb vyčkávat? Ve prospěch pozvolného postupu hovoří prozatímní absence výraznějších druhotných inflačních dopadů dražších energií i růst dlouhodobých výnosů, který sám zpřísňuje finanční podmínky. Prakticky to znamená, že dražší úvěry tlumí poptávku a delší sazby tak odvádějí část práce za centrální banku.
Přestože dnes konkrétní závazek k dalšímu zvýšení sazeb nečekáme, v prosinci podle nás depozitní sazba vzroste na 2,75 %. ECB bude mít k dispozici více údajů o inflaci, mzdách i výkonu ekonomiky. Především ale dostane novou prognózu, poprvé s výhledem do roku 2029. Cyklus zvyšování sazeb podle nás vyvrcholí na začátku příštího roku na 3,0 %. Peněžní trh počítá s ještě výraznějším zpřísněním a vrchol sazeb vidí o čtvrt procentního bodu výše.
Vedle sazeb budou trhy sledovat komentář k prudkému růstu francouzských dluhopisových výnosů. Očekáváme především snahu uklidnit trhy. ECB pravděpodobně zdůrazní, že situaci na dluhopisových trzích bedlivě monitoruje a má nástroje proti jejich destabilizaci. Využití anti-fragmentačního nástroje (TPI), cílených nákupů dluhopisů na ochranu transmise měnové politiky, zatím ale není na stole. Zásadní překážkou je samotná povaha francouzských potíží. TPI má čelit neopodstatněným až panickým výprodejům, nikoli kompenzovat růst rizikové přirážky odpovídající skutečným politickým a rozpočtovým problémům země.
Pokud by se však měla situace na francouzském dluhopisovém trhu dále vyhrotit, právě využití anti-fragmentačního nástroje by připadalo v úvahu jako první. ECB již dříve ukázala, že vlastní pravidla dokáže kreativně obcházet, když je potřeba. Sama sebe by však vmanévrovala do ještě složitější situace, neboť francouzské problémy jsou primárně politické – a ty ECB ani masivním nákupem neudržitelného francouzského dluhu řešit nedokáže.