Podpora sportu je investice do lidí, které bude byznys potřebovat
 29. 10. 2026
21:11
Český sport nepotřebuje jen peníze. Potřebuje dlouhodobé partnerství, know how, schopnost budovat značku a také firmy, jejichž zájem nekončí u...
5. 8. 2021
14:13
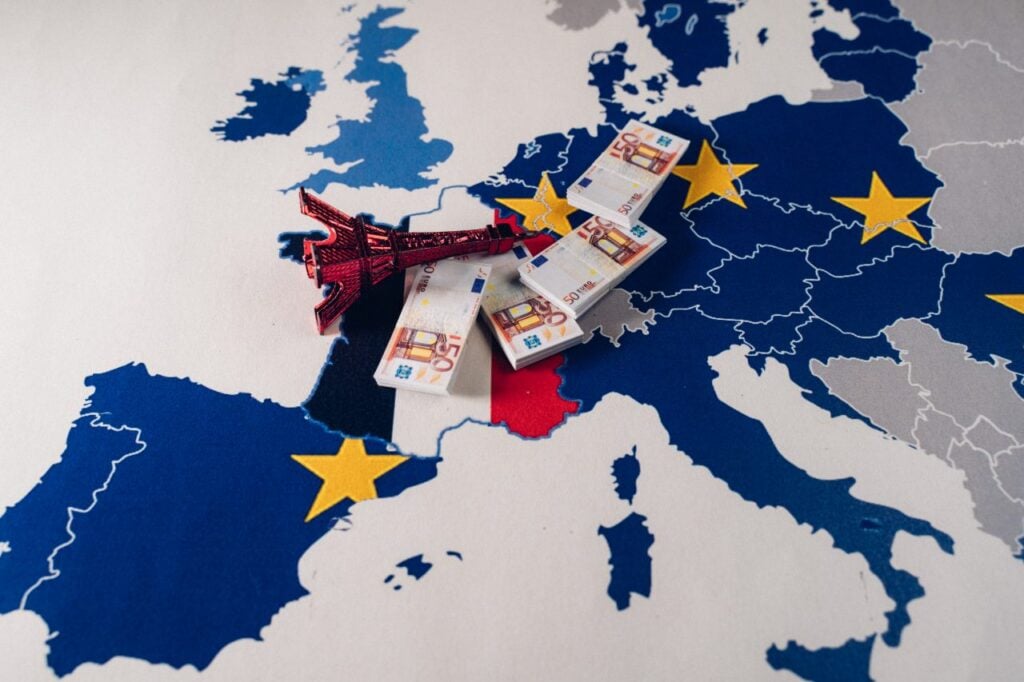
JanaDnes připomínáme institut vracení daně z přidané hodnoty (dále jen DPH) v rámci Evropské unie, jehož termín je každoročně stanoven na 30. září následujícího kalendářního roku. Po tomto termínu již nárok na vracení DPH za daný kalendářní rok zaniká.
Zákon o DPH vracení daně plátcům z jiných členských států umožňuje následovně: „Plátce, který má sídlo nebo provozovnu v tuzemsku, má nárok na vrácení daně na vstupu z plnění s místem plnění v jiném členském státě, ve kterém v období pro vrácení daně neměl sídlo ani provozovnu, a to podle pravidel stanovených tímto jiným členským státem.“
Jinými slovy, pokud tedy plátce nakupuje zboží nebo služby v jiných členských státech, platí současně s cenou zboží či služby i DPH jiných členských států, kterou si však nemůže nárokovat v tuzemském daňovém přiznání, ale pouze prostřednictvím institutu vracení DPH Lze tak nárokovat vracení DPH například z výdajů při zahraničních služebních cestách (ubytování, školení, lokální doprava), nákup zboží s umístěním v jiném členském státě, vybrané druhy služeb aj.
Nezbytností pro možnost uplatnění vracení DPH je podání žádosti až do 30. září kalendářního roku, který následuje po období pro vrácení daně, a to prostřednictvím elektronického portálu, který spravuje Generální finanční ředitelství. Pro přístup do daného portálu je zapotřebí získání oprávnění, které přiděluje místně příslušný správce daně do 15 dnů od obdržení žádosti. Je tedy zapotřebí na žádost myslet v dostatečném předstihu. Po podání je žádost předána jinému členskému státu, ze kterého je vracení daně nárokováno, a žadatel je o této skutečnosti informován.
Nárok na vracení DPH je posuzován obdobně jako v případě tuzemského nároku na odpočet DPH. Nárok se tedy nevztahuje například na DPH spojenou s náklady na reprezentaci.
Vracení DPH nelze taktéž nárokovat v případě, že žadatelem je osoba, která v daném období uskutečňovala pouze plnění osvobozená od DPH bez nároku na odpočet daně nebo je osobou nepovinnou k dani. V takovém případě je žadateli zamítnutí žádosti oznámeno prostřednictvím elektronického portálu.
Vracení DPH je tedy zajímavou možností, jak si nárokovat DPH z plnění uskutečněných v jiných členských státech.