Výrobci softwaru a aplikací mají 24 hodin na nahlášení útoku
 23. 9. 2026
15:48
Od 11. září se začala uplatňovat jedna z prvních praktických povinností evropského nařízení Cyber Resilience Act (CRA). Výrobci softwaru, aplikací...
14. 4. 2025
12:06
Americký finanční trh v posledních dnech zažil otřes, který by šlo přirovnat k bouři na moři, kdy se z náhodných vln stává hurikán. USA – ekonomická supervelmoc – se ocitly ve stavu, který připomíná krize běžně spojené se zeměmi označovanými jako „emerging markets“. Co se děje?
Máme čtyři fáze finanční paniky: 1) Investoři prodávají akcie a přesunují do bezpečných aktiv jako státní dluhopisy. 2) Investoři prodávají i dluhopisy a budují likviditu (držení rezervní měny). 3) Při krizi důvěry, ale začnou prodávat i měnu, tedy USD. 4) V nejnebezpečnější fázi se politizují trhy.
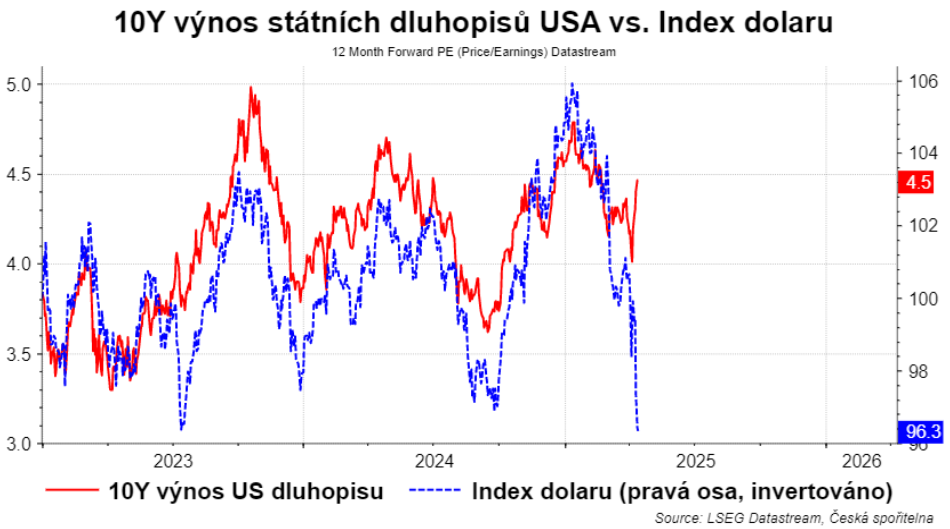
Minulý týden finanční trh jasně signalizoval: „Sell America“. V jeden moment padaly akcie, ceny dluhopisů (a díky tomu prudce rostly výnosy z dluhopisů a dolar. Dolar, rezervní měna, místo obvyklého posílení při růstu výnosů – oslabil. To je extrémně neobvyklé. Znamená to, že zahraniční investoři přestávají věřit dolaru jako bezpečné měně, a to i přes vyšší úrokové sazby. Naopak jsme mohli pozorovat zvýšenou poptávku po zlatě nebo německých státních dluhopisech.
Za tímto děním stojí tři základní technické tlaky: 1) zahraniční investoři prodávají americké státní dluhopisy, 2) velcí správci aktiv se zajišťují proti volatilitě (nárůst implikované volatility a riskové modely), 3) hedge fondy uzavírají tzv. „basis trade“ – zapáčenou sázku na minimální rozdíly mezi cenami dluhopisů.
Trhy se staly extrémně volatilními. Například korelace mezi výnosy z amerických dluhopisů a kurzem dolaru – která bývá velmi pevná – se rozpadla. To signalizuje erozi víry ve „zpětný návrat k normálu“. Už neplatí, že vyšší výnosy automaticky znamenají výhodný nákup.
A teď ten čtvrtý stupeň: politizace trhů. Ten má/bude mít několik podob. 1) Lobbyismus – například Jamie Dimon z JP Morgan bije na poplach kvůli regulacím a „kerfuffle“ (rozruchu) na trhu státních dluhopisů. Tvrdí, že regulace brání bankám dělat svou práci a volá po zásahu Fedu. Ale zároveň tím lobbuje za slabší dohled. 2) MAGA backlash: část trhu (např. ZeroHedge) věří, že Fed záměrně nezasahuje, aby podkopal Trumpovu pozici. Vidí v tom konspiraci centristických liberálů, kteří věří, že trhy jsou poslední silou schopnou Trumpa omezit. 3) Strach z Trumpa: analytici jako Michael Cembalest z JP Morgan otevřeně říkají, že se bojí veřejně mluvit o dopadech Trumpovy politiky. Obávají se, že kritika může vést k represi ze strany vlády – což je něco, co jsme ve vztahu mezi trhy a státem ve vyspělých demokraciích dlouho neviděli.
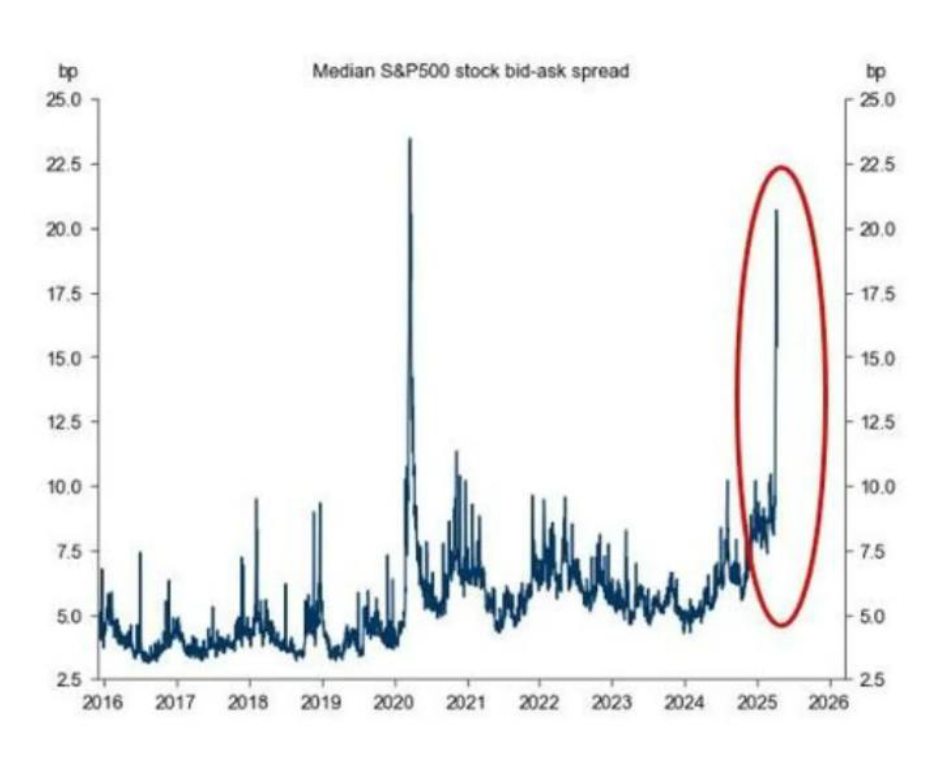
Nakonec trhy na chvíli uklidnila slova Susan Collins z Fedu, která ujistila, že centrální banka bude připravena jednat, pokud se trh stane „neuspořádaným“. Ale co to vlastně znamená? Neuspořádaný trh je trh, kde se prodávající a kupující nemohou shodnout na ceně, rozpětí mezi nákupní a prodejní cenou roste, likvidita vysychá a dochází k tzv. „air pockets“ – prudkým pádům bez podpory. Právě tento stav by mohl být oním spouštěčem pro zásah Fedu. Tohle jsme sice na dluhopisovém trhu neviděli, ale na akciovém ano. Zároveň ale poroste tlak Trumpa, aby Fed snížil negativní dopady. Mandát současného guvernéra končí až za 18 měsíců.
Logicky se proto musíme ptát: jde skutečně o systémové přehodnocení trhů ohledně pozice USA (rezervní měna)? Kdy zasáhne Fed. A když zasáhne, půjde o „technický“ zásah nebo o politicky motivovaný? A pokud ztrácí USD jsou výsostnou pozici, co to znamená? A co můžeme čekat?
Je dobré se podívat na odhady, co USA získaly díky své pozici rezervní měny. 1) USA mají nižší náklady na půjčky – až o 1 % ročně nižší úroky, což na $8 bilionech zahraničních držených dluhopisů znamená cca $80 miliard ročně. 2) Ražebné – USA vydělávají na tisku peněz, které se drží v zahraničí cca $35 miliard ročně. 3) Bezpečný přístav – během krizí roste poptávka po dolaru, což snižuje úroky a pomáhá ekonomickým stimulům.
Hodně trefně to shrnul Larry Summers, když reagoval na argument, že Čína v obchodě nějak „podvádí“, a že mít dolar jako rezervní měnu je pro USA takovou zátěží, že jim to ostatní země musí kompenzovat. Řekl, že díky rezervnímu statusu dolaru, „Pokud nám Čína chce prodat věci za opravdu nízké ceny a transakce spočívá v tom, že dostaneme solární kolektory nebo baterie, které můžeme dát do elektromobilů, a my jim pošleme kusy papíru, které vytiskneme. Myslíte si, že je to pro nás dobrý, nebo špatný obchod?“
Mezitím jsme byli svědky dalšího celního pekla. Vláda USA udělila výjimku z přísných recipročních cel na chytré telefony, počítače a některou další elektroniku dováženou převážně z Číny, čímž poskytla velkou úlevu technologickým firmám, jako je Apple, které jsou na dovážených produktech závislé. Pokud máte pocit, že to situaci nějak zlepšuje, tak přesně naopak. Tarify, které měly údajně „ochránit americký průmysl“, se proměňují v nástroj chaosu, korupce a ekonomického sebedestruktivismu. 1. V USA tak teď (otázka, jestli teď ještě platí, ale předpokládejme) platí vyšší cla na komponenty (čipy nebo baterie) než na hotové výrobky. Co to znamená? Výroba elektroniky v USA se tím stává méně konkurenceschopnou. Zatímco zahraniční firmy mohou dovážet hotové výrobky s nižší celní sazbou, americké firmy platí víc za díly, které potřebují k výrobě. Jinými slovy: „Made in USA“ se trestá. 2. Nepředvídatelnost zabíjí investice. Tarify se mění každých pár dní, a jejich struktura se mění ještě rychleji – někdy dokonce nepředvídatelně v rámci hodin. To paralyzuje rozhodování firem. Plánovat investice, rozšiřovat výrobu nebo najímat lidi je nemožné, když nevíte, co bude za týden platit. Důvěra v systém se ztrácí. 3. Podnikání v USA se čím dál více řídí ve schopnosti protlačit výjimku. Investice do výrobních závodů dávají menší smysl než investice do lobbyingu a „donations“. Trumpova verze „America First“ tak paradoxně vede k demontáži americké ekonomické síly. 4.. Protekcionismus bez plánu není strategie, ale hazard. Cílem tarifů mělo být povzbudit domácí výrobu a snížit závislost na dovozu. Ale místo toho dostáváme změť nesystémových kroků bez dlouhodobé logiky. Výsledkem je demoralizace průmyslu a signál světu, že Spojené státy nejsou spolehlivým obchodním partnerem.
Pokud Trump skutečně bude tlačit státy, které vlastní dluhopisy USA k nějaké formě restrukturalizace (např. prodej s diskontem), tak můžeme očekávat další tlak na výprodej. Otázka je, kdy na trh naskočí Fed, protože je mu jasné, že s tímto cílem bude jeho role zpolitizovaná. Navíc neustále se měnící tarify snižují šanci na jejich deklarovaný cíl, tedy přenos výroby do USA. Firmy nejsou schopny plánovat, protože například v automobilovém průmyslu se bavíme o investičním horizontu 10 let. Výše cel s Čínou je už na hranici embarga. Trump. Prostě celní peklo, které povede ke snížení investic, další volatilitě na finančních trzích.