Tichá noc přináší na vánoční stromeček klid zimní přírody
 21. 9. 2026
10:48
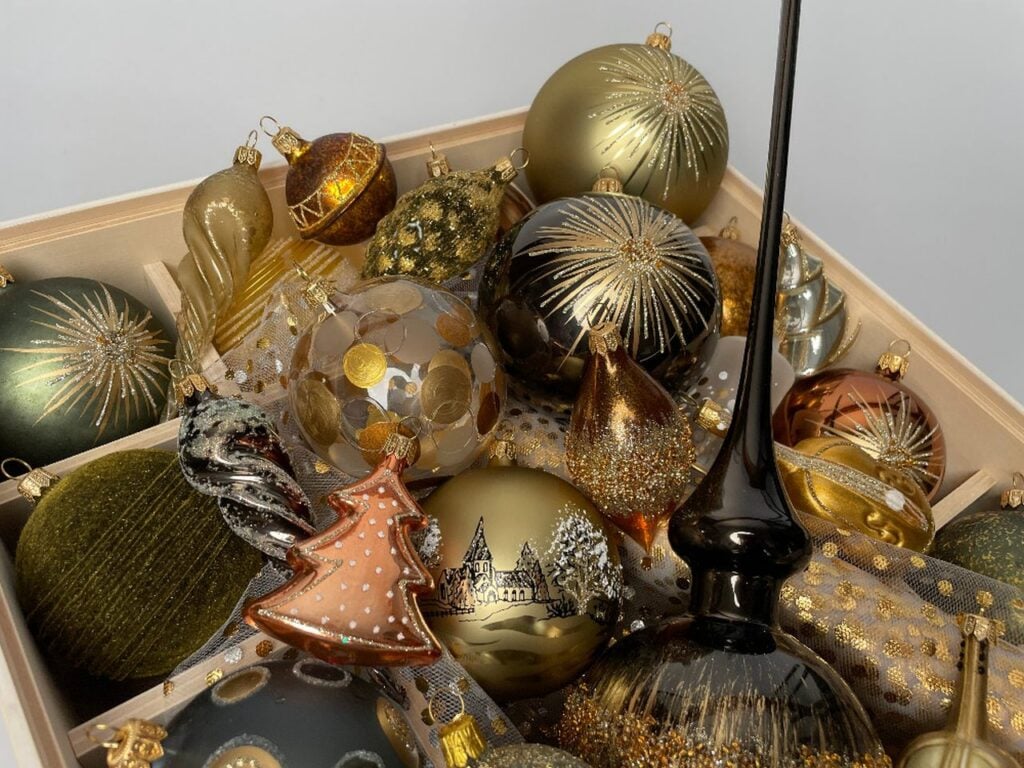
Nová kolekce české sklárny Koulier spojuje zemité odstíny zelené se zlatými detaily a sametovými povrchy. Nabízí slavnostní výzdobu, která nepůsobí...
12. 8. 2020
14:42
Předseda vlády, koaliční ČSSD, tolerující KSČM i opozice se v současné době – zdá se – shodnou na záměru zrušit superhrubou mzdu. Hospodářská komora se v pohledu na problematiku mzdy a zdanění práce od vlády a parlamentu liší.
Superhrubá mzda je dnes to, co by se ve skutečnosti mělo nazývat mzdou hrubou. Je to peněžní vyjádření toho, co bezprostředně stojí každý zaměstnanec svého zaměstnavatele. Jde o celkové peníze, které zaměstnavatel platí zaměstnanci, ale jejich výrazná část končí přímo ve veřejných rozpočtech.
V tuto chvíli nemá smysl institut superhrubé mzdy rušit. Nejde jen o to, že umožňuje zaměstnancům, aby na své výplatní pásce viděli informaci o tom, kolik peněz si stát z jejich výplaty ukousne. Díky tomu zaměstnanci mohou snadno vidět, kolik z jejich vlastních příjmů (zaměstnavatelovo pojistné je faktickým benefitem samotného zaměstnance) musí zaměstnavatel odvést státu. Nezanedbatelné je i to, že případné opuštění principu superhrubé mzdy vyvolá nemalé náklady zaměstnavatelů (zejména těch menších) kvůli změnám v jimi provozovaných informačních systémech, v nichž se zpracovává mzdová a personální agenda.
Okolnost, že povědomí o rozsahu daňového zatížení se za léta uplatňování superhrubé mzdy nijak dramaticky nezvýšilo, i když jsou její výše i výsledná čistá mzda uváděny na výplatní pásce, sama o sobě myšlenku superhrubé mzdy nezpochybňuje. Stát i zaměstnavatelé měli koncept veřejnosti efektivněji prezentovat. Okolnost, že konstrukce působí určité potíže při mezinárodních srovnáních, vypovídá spíše o pohodlném, zakořeněném zastírání skutečného daňového zatížení vládami jiných zemí, než o domnělé zbytečné nestandardnosti a nepřehlednosti institutu zavedeného v českém právním řádu.
Je pravda, že původní ambicí, kterou se nepodařilo zákonem dotáhnout do konce, bylo zcela redefinovat mzdu, aby i v pracovně právních smlouvách figurovala superhrubá mzda jako mzda hrubá, z níž se zaměstnavatelem coby zprostředkujícím plátcem sráží jen „zaměstnancovo“ pojistné a zaměstnancova daň z příjmů s tím, že žádný „vlastní“ zaměstnavatelský odvod nebude.
Pokud by nakonec přece jen byla superhrubá mzda zrušena, tak jak nastiňuje pan předseda vlády, ocenili bychom, kdyby byla provázena snížením celkové daňové a pojistné zátěže.
Detailní vládní legislativní návrh na zrušení superhrubé mzdy na stole v této chvíli není. Z mediálních vyjádření vyplývá, že se uvažuje o takovém souběžném nastavení sazby daně z příjmů fyzických osob, v jehož důsledku vzroste čistý příjem zaměstnanců. To znamená, že se v ekonomice ceteris paribus sníží celková daňová zátěž. Efekt takového snížení bezprostředně pocítí na 5 miliónů voličů. Výslednou změnu daňového zatížení určitě nelze hodnotit negativně. Nicméně Hospodářská komora ČR by s ohledem na stávající strukturu daňového břemene a jeho vlivu na ekonomiku jako celek upřednostnila spíše snížení odvodového zatížení zaměstnavatelů, tedy pojistných odvodů.