Právě zlato je velmi často atraktivní i pro ty nejméně znalé a zkušené investory. Tam samozřejmě Aleše Michla a jeho tým neřadím! Proto je dobré si zrekapitulovat jeho základní investiční vlastnosti zlata. Nechejme stranou, jak se mezi sebou liší z pohledu transakčních nákladů a různých druhů rizik jednotlivé konkrétní způsoby expozice na zlato, jako je držba fyzického zlata doma, jeho držba na dálku, investice do akcií firem těžících zlato, různé deriváty a podobně. Základní vlastnosti jsou dvě: Jeho výnos je dlouhodobě menší než třeba u akcií a zvyšuje se spíše ve špatných časech a snižuje v časech dobrých. Jinými slovy, výnos ze zlata jde proti výnosu z akcií.
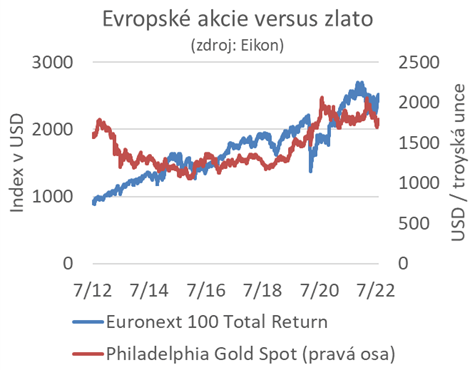
Graf: ČS
Proto já osobně pokládám vložení části portfolia do zlata za jeden z rozumných způsobů snižování rizika u investic krátkodobých, respektive u investic, u nichž nelze vyloučit, že je budeme potřebovat velmi rychle převést na peníze. V tomto smyslu se zlato podobá třeba státním dluhopisům.
Naproti tomu při investování na dlouhá léta mi dává zlato – a to jen ve fyzické podobě – smysl pouze snad v případě obav z nějaké technologické katastrofy, v jejímž důsledku přestane moderní finanční systém fungovat a hodnotu si udrží právě jen drahé kovy a podobná všeobecně přijímaná nefinanční aktiva.
Pro účely ČNB se proto snaha zvýšit podíl zlata nezdá jako rozumná. Uvnitř likviditní tranše – tvoří zhruba čtvrtinu celkových devizových rezerv – to nedává smysl, protože tuto tranši, nachystanou pro případy, kdy by bylo třeba rychle intervenovat, drží ČNB pouze ve vysoce likvidních, krátkodobých, nízkorizikových instrumentech, jako jsou vklady v centrálních bankách, státní pokladniční poukázky a podobně. A tam by zlato vnášelo nežádoucí riziko.
U zbylých tří čtvrtin devizových rezerv ČNB, tedy u takzvané investiční tranše, se nečeká využití pro nenadálé intervence; naopak se předpokládá velmi dlouhý investiční horizont, a tudíž je zde mnohem větší důraz na výnos. Zlato do tohoto obrázku moc nepasuje, protože z dlouhodobého hlediska je jeho výnosnost oproti akciím menší.
Ale jde samozřejmě o věc míry: čím víc chce bankovní rada u investiční tranše přece jen vedle dlouhodobého výnosu brát v úvahu i krátkodobá rizika (pro což ovšem moc nevidím důvody), tím víc držba aspoň malé části tohoto portfolia ve zlatě jistý smysl dává.
 30. 9. 2026
09:06