ČSÚ hlásí ochlazení nálady firem
 25. 9. 2026
15:55
Zářijový pokles podnikatelské důvěry zachycený Českým statistickým úřadem podle Hospodářské komory zatím neznamená plošný obrat českých firem k pesimismu. Aktuální...
5. 9. 2026
05:30
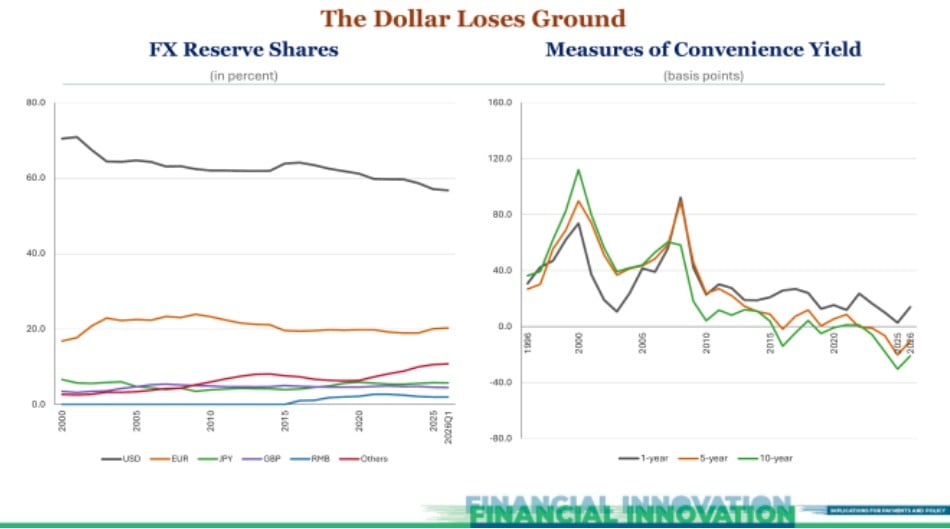
V roce 2000 tvořil dolar 72 procent měnových rezerv, u nichž centrální banky zveřejňují měnové složení. V prvním čtvrtletí roku 2026 to bylo 57 procent. V mezinárodních platbách zachycených sítí SWIFT mu však v červnu 2026 patřilo 59 procent. Tato čísla neměří totéž, ale dobře otevírají hlavní téma letošního Jackson Hole: jedna měna může ztrácet význam jako rezerva a současně posilovat jako platební síť.

Program byl plný stablecoinů, tokenizace a umělé inteligence. Pod těmito pojmy se však skrývala starší a důležitější otázka. Kdo zaručí, že peníze budou přijímány za plnou hodnotu, platba skutečně proběhne a v krizi bude dost likvidity? Likviditou se myslí peníze okamžitě dostupné k úhradě závazků, ne bohatství obecně.
Právě proto se velká část programu nějak dotýkala Fedu, i když řečníci nemluvili přímo o úrokových sazbách. Fed je vedle tvůrce měnové politiky také místem, kde si banky mezi sebou definitivně vyrovnávají platby, a zdrojem nouzové likvidity. Když se finanční aktivita přesune na nové digitální sítě, tyto funkce nezmizí. Musí je převzít někdo jiný, nebo se do nového prostředí přenese centrální banka.
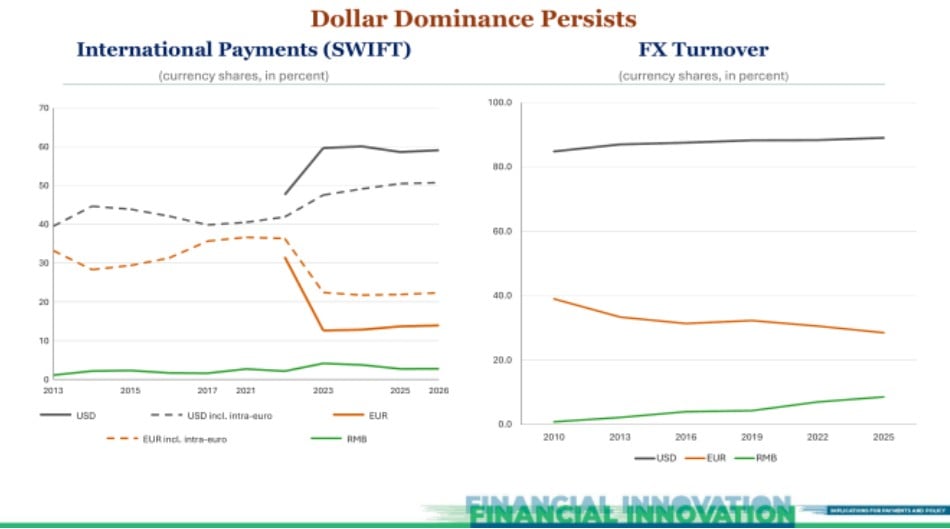
Eswar Prasad, Gordon Liao a David Zhang ukázali, proč je zavádějící odvozovat ústup dolaru z jediného grafu. Jeho podíl v rezervách centrálních bank klesá, dolar však dál dominuje mezinárodním platbám, devizovým obchodům a vydávání dluhopisů za hranicemi domácího trhu.
Také samotná statistika rezerv potřebuje vysvětlení. Databáze IMF COFER shromažďuje měnové složení oficiálních devizových rezerv. Reportování je dobrovolné a důvěrné, část údajů se statisticky dopočítává a výsledek mění také pohyb kurzů. Pokles podílu proto není totéž jako zpráva, že centrální banky ve stejném rozsahu prodaly dolary.
V platbách vypadá obraz jinak. Podle dat použitých autory připadalo v červnu 2026 na dolar 59 procent hodnoty mezinárodních plateb zachycených sítí SWIFT po vyloučení plateb uvnitř eurozóny. Na euro připadalo 14 procent. SWIFT nepokrývá všechny platby na světě a číslo má jiný základ než statistika rezerv. Přesto ukazuje, jak silná je dolarová síť v každodenním finančním provozu.
Prasad pak přidal méně intuitivní myšlenku: dolarové stablecoiny mohou postavení dolaru posílit. Stablecoin je digitální nárok, jehož emitent slibuje směnu za běžný dolar. Aby tento slib unesl, drží proti vydaným tokenům rezervní aktiva, často krátkodobé americké státní dluhopisy. Zahraniční uživatel tak může získat digitální dolarový nárok, zatímco emitent za něj nakoupí americký dluhopis. Poptávka po dolaru se neztratí, pouze projde přes nového prostředníka.
To je zajímavé ze dvou důvodů. Debata o dedolarizaci musí rozlišovat mezi dolarem jako rezervou, platebním prostředkem a vstupenkou k bezpečným americkým aktivům. A soukromá platební inovace se může stát součástí financování amerického státu, protože mění okruh kupců krátkodobých vládních dluhopisů.
Catherine Mann zároveň připomněla hranici této hypotézy. Dominantní měnu nedrží při životě jen technologie. Rozhoduje důvěra v instituce, politickou stabilitu, právní prostředí a udržitelnost veřejných financí. Stablecoin může zjednodušit přístup k dolaru, nedokáže však nahradit důvěru v americký stát.
Pro Fed by širší používání dolarových stablecoinů znamenalo větší dosah jeho rozhodnutí. Změna amerických sazeb nebo dostupnosti dolarové likvidity by se mohla rychleji přenést do zemí, kde lidé používají digitální dolar místo domácí měny. Kristalina Georgieva upozornila, že takový vývoj může oslabit účinnost tamních kapitálových kontrol i jejich vlastní měnovou politiku.
Otevřená zůstává velikost tohoto efektu. Jiný dopad nastane, když člověk koupí stablecoin za bankovní vklad, jiný při výměně hotových dolarů a jiný při přesunu z fondu, který už americké státní dluhopisy drží. IMF zatím nevidí obecný důkaz, že stablecoiny ve velkém vytlačují bankovní vklady. Výzkum BIS navíc nachází cenový vliv stablecoinových toků hlavně u krátkodobých amerických dluhopisů, ne u celého trhu.
Darrell Duffie obrátil běžnou debatu o tokenizaci naruby. Vytvořit digitální podobu dluhopisu podle něj není nejtěžší část. Problém nastane ve chvíli, kdy za něj má kupující bezpečně zaplatit. Prodej digitálního dluhopisu má totiž dvě strany: cenný papír přejde ke kupujícímu a peníze k prodávajícímu. Obě části musí proběhnout společně, jinak jedna strana riskuje, že odešle hodnotu a nic nedostane.
Duffieho studie popisuje několik možností. Na digitální síť se mohou dostat přímo peníze centrální banky. Nový registr lze propojit se stávajícím platebním systémem. Zvláštní banka může držet společný účet u centrální banky. Nebo se k placení použije velmi bezpečně krytý stablecoin. Na obrazovce mohou tyto varianty vypadat podobně. Ve skutečnosti se liší tím, kdo dluží peníze, kdo nese případnou ztrátu a odkud přijde pomoc při nedostatku hotovosti.
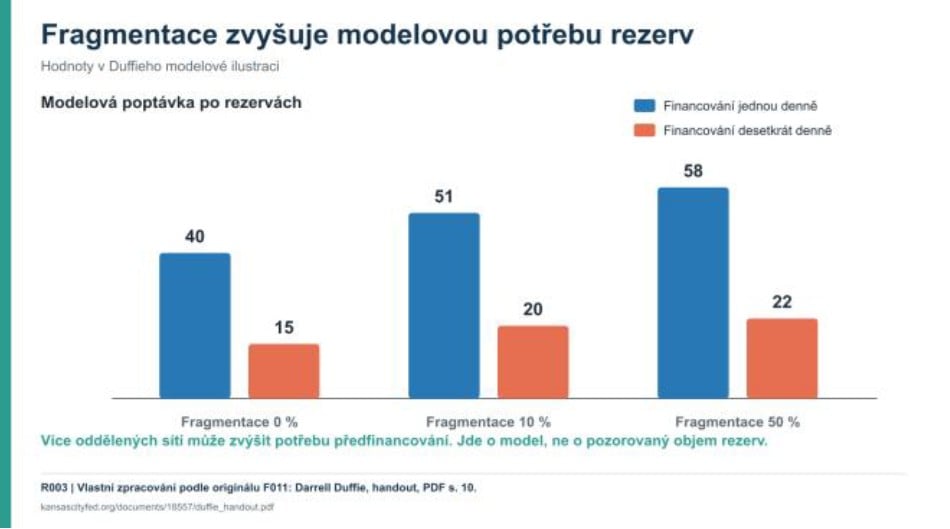
Zde vstupují do příběhu rezervy. Rezervy jsou peníze, které mají komerční banky uložené u centrální banky. Banky je používají k definitivnímu vyrovnání plateb mezi sebou. Když vznikne několik oddělených sítí a peníze mezi nimi nelze okamžitě přesouvat, účastník musí držet zásobu likvidity na více místech. Celý systém pak může potřebovat více peněz jen proto, že jsou rozdělené do oddělených kapes.
Isabel Schnabel ukázala, že evropské centrální banky už různé možnosti testují. Některé projekty propojují nový digitální registr se stávajícím systémem centrální banky, jiné zkoušejí novou vrstvu veřejných peněz. Důležitá není použitá databáze sama o sobě. Rozhoduje, kde leží peníze, jejichž převodem je obchod opravdu dokončen, a jak pevně je soukromá síť napojena na centrální banku.
Pablo Hernández de Cos vysvětlil podobný rozdíl mezi stablecoinem a tokenizovaným bankovním vkladem. Tokenizovaný vklad zůstává dluhem banky vůči klientovi. Když platba míří do jiné banky, mohou si ji banky vyrovnat pomocí rezerv u centrální banky. Stablecoin je dluhem samostatného emitenta a jeho důvěryhodnost stojí na kvalitě rezervních aktiv a pravidlech pro jejich odkup.
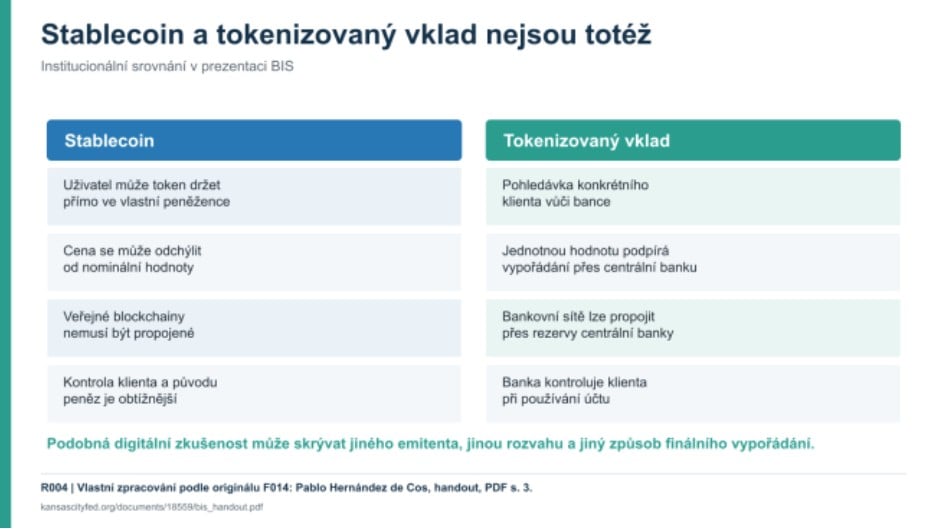
Pro veřejnost je podstatné, že digitalizace sama nevytváří bezpečné peníze. Dnešní bankovní systém udržuje jednu korunu nebo jeden dolar na stejné hodnotě kombinací regulace bank, pojištění vkladů a konečného vypořádání u centrální banky. Tokenizace pouze otevírá otázku, kdo tyto záruky poskytne na nové síti.
Pro Fed z toho plyne velmi praktická volba. Nemusí vydat digitální dolar pro domácnosti, aby se do tokenizovaných financí zapojil. Může propojit svou stávající platební infrastrukturu s novými registry nebo vytvořit omezený přístup k vypořádacím penězům pro regulované instituce. Jakmile však trh funguje večer, o víkendu a na několika sítích, roste tlak, aby byla ve stejnou dobu dostupná také centrální bankovní likvidita.
BIS dává přednost tokenizovaným vkladům, protože zachovávají dnešní dvoustupňový systém centrální banky a komerčních bank. Model New York Fed ale ukazuje, že jedna odpověď neplatí pro všechny situace. Někdy mohou být vhodnější bankovní vklady, jindy bezpečně kryté stablecoiny a v některých podmínkách jejich souběh. Rozhodne kvalita regulace, rezerv, propojení sítí a řízení rizika.
Christine Parlour, Uday Rajan a Haoxiang Zhu připomněli, že bankovní účet nedělá pouze jednu věc. Uchovává peníze, umožňuje platby a zároveň bance ukazuje, kolik klientovi přichází, za co utrácí a jak pravidelně své závazky plní. Tyto údaje mohou bance pomoci rozhodnout, zda a za jakých podmínek klientovi půjčí.
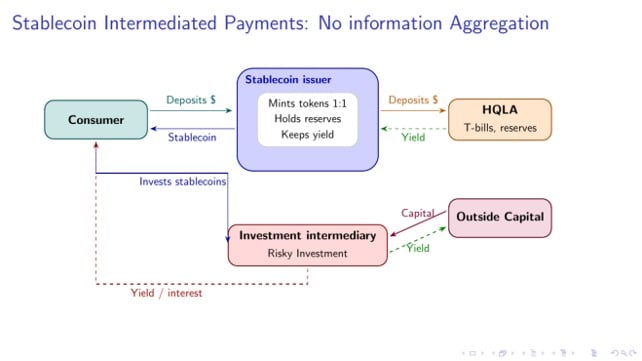
Když se platby přesunou na stablecoinovou síť mimo banku, banka část těchto informací přestane vidět. Model autorů ukazuje, že změna může ovlivnit, které projekty získají úvěr. Jde o modelový mechanismus, ne o měření současné ekonomiky.
Pointa přesahuje soukromí klienta. Bankovní vklady jsou pro banku zároveň zdrojem peněz, z nichž financuje úvěry. Levnější konkurent v platbách tedy může mít vedlejší účinek na dostupnost půjček. Pokud lidé přesunou peníze z účtů do stablecoinů, banka může chybějící financování nahradit dražšími a méně stabilními zdroji. Dopad na úvěry bude záviset na tom, kam emitent stablecoinu uloží své rezervy a jak banky upraví ceny i rozvahy.
Zde vede přímá linka k centrální bance. Měnová politika působí mimo jiné přes banky: změna sazeb ovlivní jejich financování, vklady a ochotu půjčovat. Přesun plateb a vkladů mimo bankovní systém může tento přenos změnit. Digitální nástroj dostupný nepřetržitě také umožňuje lidem odsunout peníze z banky mnohem rychleji. Hromadný odliv vkladů, kterému se ve financích říká run, se tak může odehrát v kratším čase.
Proti tomu stojí důležitá námitka Itaye Goldsteina. Informace nemusejí zmizet, mohou pouze změnit vlastníka. Banky mohou nabídnout vlastní tokenizované vklady. Fintechové firmy zase vytvářejí nové datové stopy a někdy mohou riziko odhadovat lépe než tradiční banka. BIS popisuje, jak platformy využívají transakční, reputační a síťová data. Rozhodovat tedy bude, komu data patří, zda je klient může přenést jinam, zda fungují i během hospodářského poklesu a zda k nim má přístup dohled.
Markus Brunnermeier nabídl jeden z nejprovokativnějších scénářů programu. Dnešní centrální banka zná své záměry lépe než trh a rozhoduje, kolik z nich zveřejní. Pokročilé soukromé modely AI by tento náskok mohly obrátit. Mohou se naučit, jak Fed obvykle reaguje na inflaci, zaměstnanost nebo pohyb trhu, a jeho další kroky velmi přesně odhadovat.
Centrální banka naproti tomu může sledovat ceny vytvořené tisíci automatizovaných strategií, aniž rozumí jejich společné logice. Tržní cena by obsahovala mnoho informací, ale bylo by těžší vysvětlit, proč se pohnula a zda signalizuje změnu ekonomiky, chybu modelů nebo jejich náhlou koordinaci. Brunnermeierova studie.
Tento scénář mění význam komunikace Fedu. Více vysvětlování obvykle pomáhá lidem pochopit měnovou politiku. Zároveň však dává soukromým modelům další materiál, z něhož mohou odhadnout rozhodovací pravidlo Fedu. Brunnermeier proto doporučuje jednodušší a odolnější pravidla, menší závislost na jemném ladění trhu a záložní tržní infrastrukturu s lidskou účastí.
Pro veřejnost je důležité, že spor se netýká jen toho, zda Fed používá AI. Jde také o jeho závislost na trhu, jehož ceny stále více vytvářejí podobné modely a datové zdroje. Stresové testy by pak musely zkoumat také výpadek společné technologie, souběžnou chybu modelů nebo náhlé sladění obchodních strategií.
Raghuram Rajan nabídl střízlivější čtení. Na trhu nebude jedna všemocná AI proti jedné centrální bance, ale lidé a instituce s různými modely, daty a zájmy. Tato různorodost může společnou chybu omezit. Také Financial Stability Report Fedu popisuje opačný mechanismus: AI může přinést více různých signálů, zlepšit tvorbu cen a pomoci odhalovat manipulaci. Brunnermeierova myšlenka je proto užitečný stresový scénář, ne předpověď.
Kenneth Rogoff připomněl, že AI není univerzální řešení a že výrazné zrychlení hospodářského růstu by pravděpodobně přineslo také vyšší úrokové sazby.