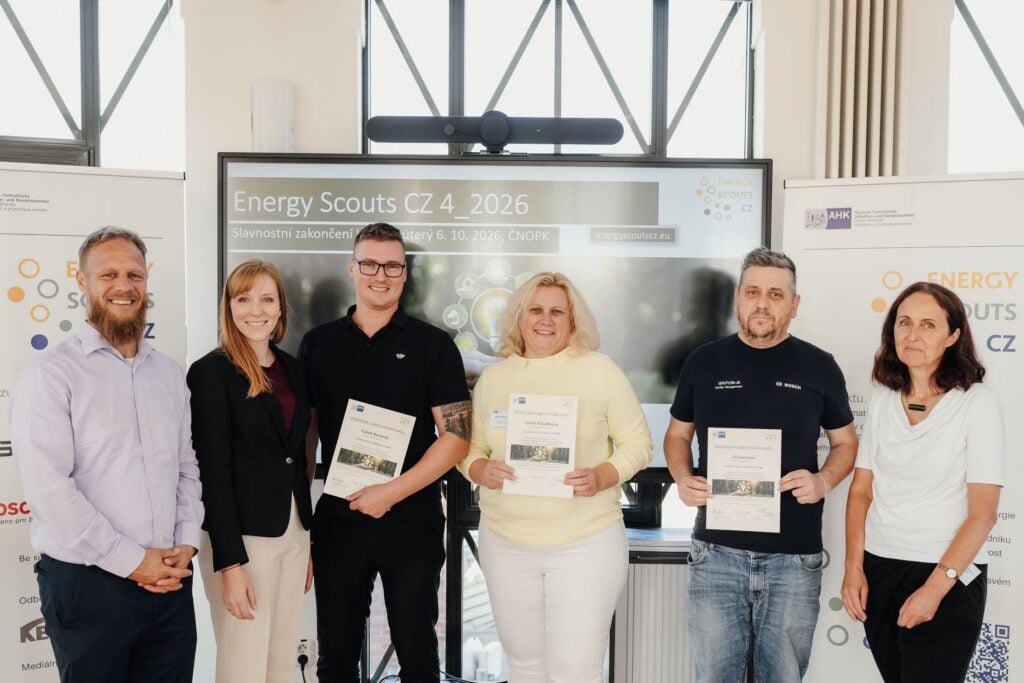
Energy Scouts CZ ocenil nejlepší úsporné návrhy
 8. 10. 2026
13:48
Ochrana klimatu a úspory energie nemusí vyžadovat high-tech řešení. Čtvrtý běh kurzu Energy Scouts CZ ukazuje, že často stačí i...
8. 10. 2026
13:23
Připravovaná změna daňových pravidel pro zaměstnanecké benefity může výrazně proměnit způsob, jakým firmy podporují zdraví svých lidí. Zatímco volnočasové benefity mají získat volnější režim, u zdravotních benefitů vzniká samostatná kategorie zaměřená na skutečnou prevenci. Firmy tak mohou získat nový nástroj, jak investovat do zdraví zaměstnanců a současně podpořit prevenci onemocnění.
Zaměstnanecké benefity se v posledních letech staly důležitou součástí firemní politiky. Nejsou pouze nástrojem odměňování a motivace, ale stále častěji také způsobem, jak firmy pečují o zdraví, spokojenost a dlouhodobou udržitelnost pracovního výkonu svých zaměstnanců. Právě oblast benefitů nyní prochází významnou změnou, která má upravit jejich daňové nastavení. Změna je součástí projednávaného návrhu zákona souvisejícího s evidencí tržeb, jehož součástí je i úprava daňových předpisů. Jedním z cílů je úprava pravidel pro osvobození nepeněžních benefitů poskytovaných zaměstnancům.
Jednou z hlavních navrhovaných změn je zrušení limitu pro osvobození od daně u vybraných volnočasových benefitů. Výjimku mají tvořit rekreace a zájezdy, které zůstanou upraveny samostatně. Důvodem návratu k předchozímu režimu je podle předkladatelů skutečnost, že volnočasové benefity mají významný sociální charakter. Nejde pouze o finanční výhodu pro zaměstnance, ale také o nástroj, který podporuje vztah mezi zaměstnancem a zaměstnavatelem, posiluje motivaci a může přispívat k lepší fyzické i psychické kondici pracovníků. Do stejné oblasti se má nově zařadit také účast zaměstnanců na společenských akcích pořádaných zaměstnavatelem. Typicky se jedná například o firemní večírky, výročí společnosti, vánoční setkání nebo dětské dny. U těchto aktivit se nemá zavádět nový limit, protože ani podle předchozí úpravy nebyly omezeny konkrétní částkou. Současně ale návrh zavádí důležitou pojistku. Daňové zvýhodnění má být využitelné pouze tehdy, pokud jsou benefity vzhledem ke své povaze obvyklé a jejich rozsah je přiměřený. Cílem je zabránit situacím, kdy byly benefity využívány spíše jako nástroj daňové optimalizace než jako skutečná zaměstnanecká výhoda.
Vedle volnočasových benefitů se připravuje také samostatné vymezení plnění zaměstnavatele v rámci péče o zdraví zaměstnanců. Právě tato oblast může být z pohledu prevence nejvýznamnější změnou. „Pozměňovací návrh počítá s vytvořením nové kategorie zdravotních benefitů, které budou přesně definovány v příloze zákona o daních z příjmů. Smyslem je odlišit skutečnou zdravotní prevenci od aktivit, které mají spíše charakter volnočasového benefitu. Nová úprava pracuje s konkrétním seznamem zdravotních výkonů a služeb. Patřit mezi ně mají například nadstandardní preventivní prohlídky poskytované zdravotnickými zařízeními, screening diabetu u rizikových skupin, vyšetření kardiovaskulárního rizika, onkologické screeningy nebo očkování na žádost zaměstnance mimo povinné očkovací programy. Součástí mohou být také laboratorní analýzy a zobrazovací diagnostika, pokud přímo souvisejí s definovanými preventivními vyšetřeními. A teď to zásadní: zatímco všechny benefity, ať již ty s limitem, nebo bez limitu, firma hradí ze zisku, zdravotní benefity lékařské povahy budou bez limitu a firmy je budou moci vykázat do nákladů. To je skutečně revoluční krok a krok správným směrem,“ vysvětluje MUDr. Oldřich Šubrt, zakladatel Kliniky Health+.
Prémiové zdravotnické zařízení se čtyřmi klinikami v Praze. Nabízí více než 40 medicínských specializací a komplexní péči s důrazem na prevenci, včasnou diagnostiku a individuální přístup.
Právě rozlišení mezi zdravotní prevencí a volnočasovými aktivitami je jedním z nejdůležitějších bodů celé změny. Zatímco například preventivní vyšetření, screeningové programy nebo očkování představují zdravotní služby poskytované odborníky, aktivity zaměřené na zdravý životní styl – například podpora pohybu, fitness nebo některé programy zaměřené na stravování – zůstávají spíše v oblasti volnočasových benefitů. Toto rozdělení vychází ze snahy zabránit tomu, aby se pod označením zdravotní prevence poskytovaly služby, které s medicínskou prevencí přímo nesouvisejí. Zároveň ale otevírá prostor pro širší zapojení firem do podpory skutečných preventivních programů. Firmy mohou hrát větší roli v prevenci Význam navrhované změny přesahuje samotnou daňovou oblast. Stále více se diskutuje o tom, že zaměstnavatelé mohou být významným partnerem zdravotního systému při prevenci nemocí. Firmy mají přímý kontakt se zaměstnanci a mohou je motivovat k pravidelným vyšetřením, včasnému odhalování zdravotních problémů nebo očkování. Investice do prevence mohou mít pozitivní dopad nejen na zdraví lidí, ale také na pracovní schopnost, snížení nemocnosti a dlouhodobou stabilitu pracovních týmů. Podle zastánců této myšlenky představují zaměstnavatelé jeden z mála zdrojů, které mohou do prevence přinést další prostředky. Ve chvíli, kdy veřejné zdravotní systémy čelí rostoucím nákladům a stárnutí populace, může být spolupráce firem a zdravotnictví stále důležitější.
Přestože změna přináší nové možnosti, zůstává otázkou, jak bude systém v praxi fungovat. Klíčové bude zejména jasné vymezení toho, které služby skutečně splňují podmínky zdravotní prevence. Regulace musí najít rovnováhu mezi dvěma cíli. Na jedné straně umožnit firmám investovat do zdraví zaměstnanců, na straně druhé zabránit tomu, aby se daňové zvýhodnění využívalo pro služby bez reálného preventivního přínosu. Pokud bude změna přijata, může znamenat důležitý posun ve vnímání zaměstnaneckých benefitů. Ty už nemusí být pouze nástrojem odměny nebo firemní kultury, ale mohou se stát součástí širší strategie péče o zdraví zaměstnanců. Budoucnost benefitů tak může směřovat od pouhých výhod k systematické prevenci – tedy k oblasti, která má potenciál prospět zaměstnancům, firmám i celému zdravotnímu systému.