EET 2.0: Dnešní realita je od doby první EET odlišná
 28. 9. 2026
05:46
Novou právní úpravu EET 2.0 schválil Parlament a v září 2026 ji podepsal prezident. Její účinnost je plánována od 1....
3. 4. 2025
08:25
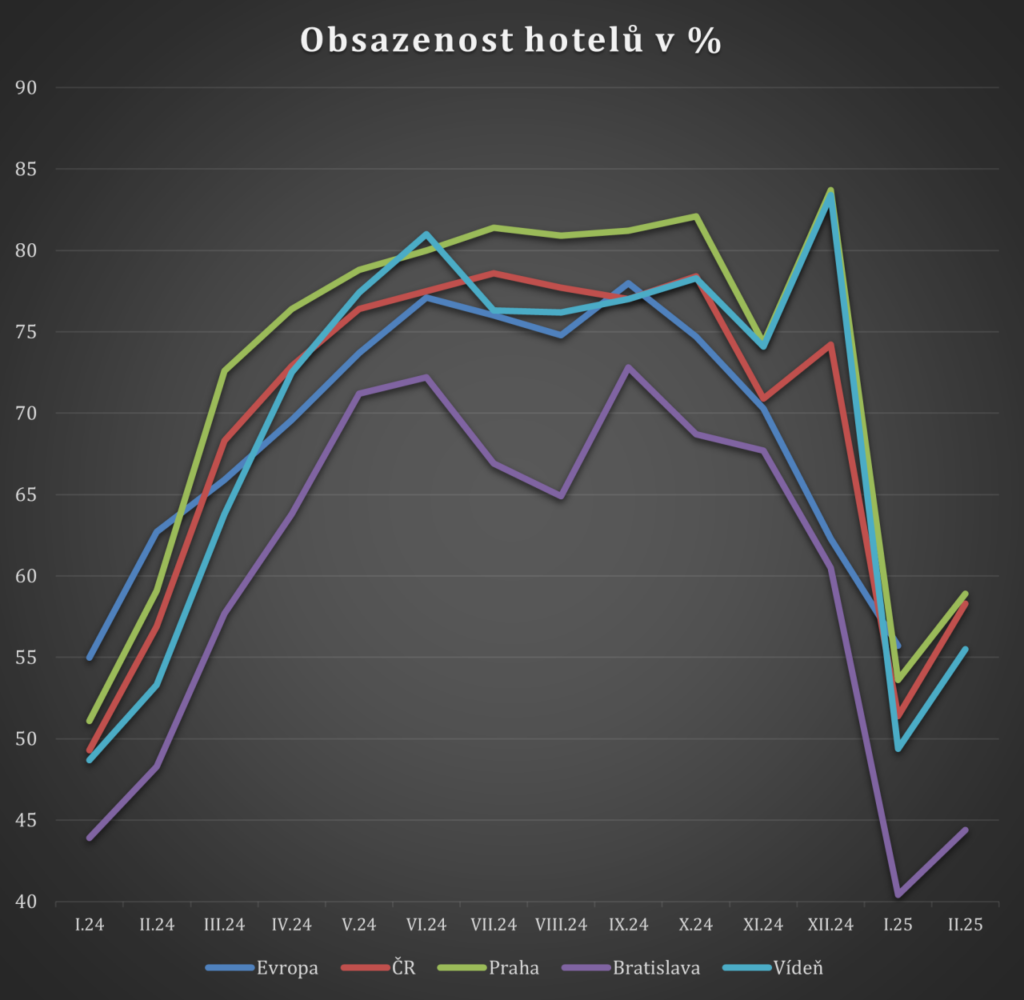
Únorová globální data společnosti STR přinesla informace o vývoji hotelového trhu ve světě, Evropě i České republice. Únor pokračoval v trendu, kdy Česká republika není výkladní skříní evropského turismu. Mnoho trhů střední a východní Evropy roste rychleji, obrovský propad za vyspělou Evropou se nijak nezmenšuje.
Únorová data, vždy každoročně tvrdá pro střední a východní Evropu potvrdila nedobrý trend stagnace. Náskok Rakouska byl přes 40 %. Náskok Švýcarska více než trojnásobný. To je realita, která se potom boomem jižních zemí přes léto ještě prohlubuje. Pokud se srovnáme s „visegrádskými“ zeměmi, Česko žádným premiantem není.
Velkým tématem je růst nákladů. Inface v letech 2019-2025 činí skoro 42 %, ale za rok 2024 je oficiálně pouze 2,4 %. Naproti tomu hotelový růst mezd, potravin i energií (2019-2025), tato inflační čísla výrazně překračuje. Většina hotelů tak dosahuje výrazně horší rentability než v roce 2019, což má vliv i na prodej mnoha velkých pražských hotelů mezinárodními řetězci.
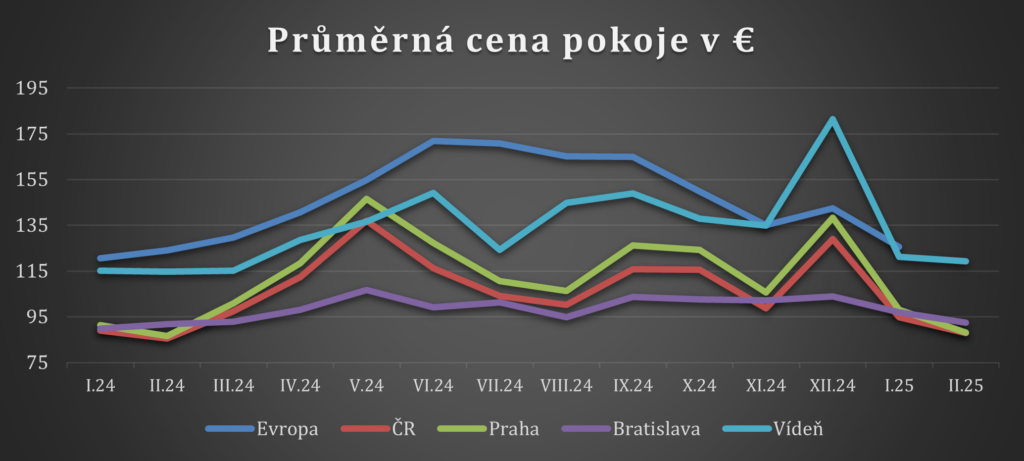
„Je to skvělá zpráva pro klienty. Dostanou u nás dobrou službu v bezpečné zemi za výbornou cenu,“ snaží se najít pozitiva Jaroslav Svoboda, majitel největší české hotelové skupiny Czech Inn Hotels, která v roce 2024 ubytovala přes 2 milionů hostů, a dodává: „Něco mi zde nehraje, protože i Bratislava má vyšší ceny než my. Jde ale o jasný signál snažit se investovat v jiných oblastech. Koneckonců řada velkých hráčů to dělá.“
Meziměsíční srovnání: Únor – klasický mimosezónní měsíc pro hotely ve střední Evropě s chladnou zimou. Na konec zimy má velký turistický vliv termín Velikonoc. Letos jsou bohužel později. Většina hotelů využívá únor k opravám a investicím.
Grafy jinak dobře ukazuje vývoj turismu během uplynulých dvou let.