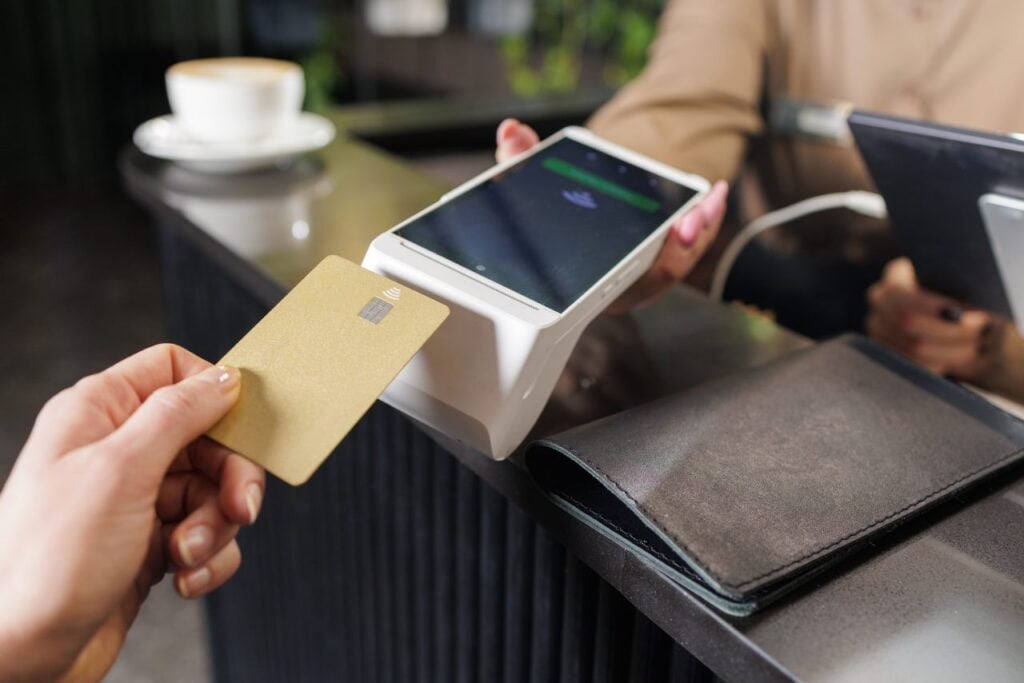
Prezident Petr Pavel podepsal zákon zavádějící novou podobu elektronické evidence tržeb 17. září. Pozornost veřejnosti se dosud soustředila především na povinnosti podnikatelů. EET 2.0 se má vztahovat nejen na platby v hotovosti, ale také na bezhotovostní platby uskutečněné při osobním kontaktu se zákazníkem, například kartou, mobilním telefonem nebo prostřednictvím QR kódu. Povinný tisk papírových účtenek se naopak nevrací.
Součástí zákona je však také několik daňových změn s podstatně širším dopadem. Týkají se domácností s malými dětmi, studentů, zaměstnanců v gastronomii, restaurací i firem, které poskytují obchodním partnerům reklamní dárky.
„Označení zákona jako EET 2.0 může být pro veřejnost poněkud zavádějící. Nejde pouze o technická pravidla evidence plateb. V předpisu se nachází několik změn daní z příjmů a DPH, které mohou ovlivnit příjmy domácností, odměňování zaměstnanců i náklady firem. Poplatníci by proto měli sledovat nejen samotnou evidenci tržeb, ale celý soubor přijatých opatření,“ upozorňuje Michal Jelínek, partner V4 Group.
Rodinám se vrací školkovné
Od roku 2027 se obnoví sleva za umístění dítěte v předškolním zařízení, známá jako školkovné. Rodiče si budou moci od vypočtené daně odečíst prokazatelně zaplacené výdaje za umístění dítěte, nejvýše však do limitu odpovídajícího minimální mzdě.
Školkovné bylo zrušeno konsolidačním balíčkem od roku 2024. Jeho návrat může pomoci především pracujícím rodičům dětí navštěvujících mateřské školy nebo jiná uznatelná předškolní zařízení. Sleva se vztahuje přímo k vypočtené dani, nikoliv k daňovému základu. Její skutečný přínos proto závisí také na tom, zda má rodič dostatečně vysokou daňovou povinnost.
Výdaje zaplacené za rok 2027 se promítnou do ročního zúčtování nebo do daňového přiznání podávaného v následujícím roce. Rodiče by si proto měli uchovávat potvrzení vystavené příslušným předškolním zařízením.
Studenti znovu získají vlastní slevu na dani
Zákon obnovuje také studentskou slevu na dani ve výši 4 020 korun ročně. Tu budou moci při splnění zákonných podmínek využít pracující studenti, ať už si vydělávají v pracovním poměru, na některou z dohod, nebo jako osoby samostatně výdělečně činné.
Samotný status studenta však ještě automaticky neznamená, že mladý člověk získá celou částku. Sleva může snížit pouze skutečně vypočtenou daň z příjmů. Největší význam proto bude mít pro studenty s pravidelnými nebo vyššími zdanitelnými příjmy.
„Obnovení slevy neznamená, že každý student dostane od státu 4 020 korun. Jde o slevu na dani, nikoliv o samostatně vyplácenou podporu. Pokud student žádnou daň neodvádí nebo je jeho daňová povinnost nižší, nemusí být schopen využít slevu v plné výši,“ vysvětluje Michal Jelínek.
Nižší DPH na nealkoholické nápoje v restauracích
Významná změna čeká gastronomii. Nealkoholické nápoje podávané v rámci stravovací služby budou nově spadat do snížené dvanáctiprocentní sazby DPH. Dosud se snížená sazba vztahovala jen na vybrané nápoje, například kohoutkovou vodu, mléčné nápoje a jejich rostlinné alternativy. U ostatních nealkoholických nápojů restaurace zpravidla uplatňovaly základní sazbu 21 procent.
Změna má odstranit rozdíl mezi zdaněním jídla a většiny nealkoholických nápojů podávaných v restauracích. Provozovatelé gastronomických zařízení budou muset upravit nastavení pokladních systémů, účetních programů a cenových kalkulací. Nižší sazba DPH přitom automaticky neznamená, že ceny pro zákazníky klesnou o celý rozdíl. Konečná cena bude nadále záležet na rozhodnutí konkrétního provozovatele a na vývoji jeho nákladů.
Spropitné zaměstnanců bez daně a odvodů
Zásadní novinkou pro zaměstnance v gastronomii je osvobození dobrovolného spropitného od daně z příjmů a povinných pojistných odvodů. Osvobození se má vztahovat na spropitné zaměstnanců do zákonem stanoveného limitu, který odpovídá nejvýše sedmi procentům tržeb daného restauračního zařízení.
Cílem změny je dostat větší část spropitného do oficiálního systému odměňování. Řádně evidovaný příjem může zaměstnancům pomoci například při posuzování bonity bankou, pokud žádají o hypotéku nebo spotřebitelský úvěr. Pro zaměstnavatele však novinka znamená nutnost nastavit průkazná pravidla evidence, rozdělování a výplaty spropitného.
„Osvobození nelze chápat jako možnost vyplácet libovolnou část mzdy pod označením spropitné. Musí jít o skutečně dobrovolnou platbu zákazníka a zaměstnavatel musí být schopen doložit její přijetí i následné rozdělení mezi zaměstnance. Právě nastavení interní evidence bude pro restaurace jedním z nejdůležitějších praktických úkolů před začátkem roku,“ doplňuje daňový expert Michal Jelínek.
Tiché víno se vrací mezi daňově uznatelné firemní dary
Změna se dotkne také firem, které svým zákazníkům nebo obchodním partnerům poskytují reklamní a propagační předměty. Tiché víno bude opět možné při splnění zákonných podmínek zahrnout mezi daňově uznatelné propagační předměty.
Neznamená to však, že si firma bude moci automaticky odečíst jakýkoliv nákup vína. Nadále bude nutné dodržet podmínky zákona o daních z příjmů, zejména zákonný hodnotový limit a pravidla vztahující se k reklamním a propagačním předmětům. Šumivá vína a další alkoholické nápoje do této výjimky nespadají.
Přijetí zákona tak přináší změny výrazně přesahující samotné obnovení evidence tržeb. Domácnosti, studenti, gastronomické provozy i ostatní firmy by se s novými pravidly měli seznámit ještě před začátkem roku 2027. V řadě případů bude potřeba upravit mzdové, účetní a pokladní systémy nebo způsob uchovávání dokladů.
„Největším rizikem je, že veřejnost bude zákon vnímat pouze jako návrat EET a ostatní změny jí uniknou. Přitom právě daňové slevy, nové zacházení se spropitným nebo změna sazby DPH mohou mít pro konkrétní domácnost či podnik bezprostřednější finanční dopad než samotná evidence tržeb,“ uzavírá Michal Jelínek.
 22. 9. 2026
17:20